- 帳簿の資産額と担保評価・借入枠・現金は別の数字
- 商品と売掛金の所在・状態・取引条件を記録する
- 報告の頻度や手数料など未公表条件は銀行へ確認する
動産・債権担保融資(ABL)
北陸銀行 / 対象地域は公開商品ページで未確認。銀行窓口で確認
情報確認日:
参照資料:2026-11-07取得の公式商品ページ。独立の更新日・版番号は未確認
| 確認項目 | 制度内容・参照元 |
|---|---|
| 対象者・地域 | 資産例は原文どおり。個別対象・対象地域は未公表範囲として銀行確認 |
| 資金使途 | 在庫・売掛金活用と定期報告の仕組みを紹介 |
| 融資額 | 未公表として数値補完なし |
| 金利 | 未公表として数値補完なし |
| 保証料・諸費用 | 動産担保評価手数料が別途必要、額や継続費用は未確認 |
| 期間・据置 | 未公表として期間補完なし |
| 担保・保証人 | 商品在庫/機械器具/売掛/診療介護報酬等の例、外部評価機関を確認。法的適否は判断しない |
| 受付状況・期限 | 取扱い・個別受理を保証しない |
| 申込・相談窓口 | 北陸銀行店舗への相談を確認 |
確認日に掲載されていた内容を整理しています。「窓口確認」は条件を推定せず、確認が必要な点を示しています。申込時は各参照元の最新情報をご確認ください。
在庫があるのに現金が足りない、という相談の入口
商品は倉庫にあり、売上も立っているのに、仕入先への支払日に現金が足りない。卸売業や製造業では、商品を持ち、販売し、代金を回収するまでの時間差が資金繰りに影響します。在庫や売掛金を使う融資を検討するときも、その金額がそのまま現金になるとは考えず、何を担保にできるのか、どのような管理と報告が必要なのかを分けて確認する必要があります。
北陸銀行は、動産・債権担保融資、略してABLについて、商品在庫や売掛金などを活用した資金調達方法を案内しています。公式ページでは、対象資産の状況を定期的に報告すること、銀行との緊密なコミュニケーションと協力関係に基づく融資であることが説明されています。資産を持っている事実に加え、その中身を継続して伝えられることが相談の重要な論点になります。[1]
本稿は、同行の公開情報で確認できた商品の特徴と、編集部が提案する社内準備を分けて説明します。金利、借入限度、担保評価の割合、報告頻度、利用できる地域を公開ページから補って記載することはしません。制度の利用可否や契約条件を判断する記事ではなく、具体的な相談へ持ち込む資料と、運転資金の動きを整理するための実務ノートです。
ここで扱う架空例の数字は、北陸銀行の融資事例や審査基準ではありません。帳簿上の在庫額、担保に関する評価、契約上の借入枠、実際の借入残高、自由に使える現金を別々のものとして理解するために使います。資金が必要な日を先に置き、どの情報が分かれば相談を前に進められるかを順番に確認していきます。
不動産を持たない会社でも検討の入口を広げられる可能性がありますが、それは利用を約束する説明ではありません。現物や債権の内容、契約、取引関係、事業の状況について個別確認が必要です。まず自社が何を持ち、その資産がどう動いているかを説明できる状態を目指し、銀行への相談と社内の管理改善を同じ準備から始めます。
公開情報で分かることと、個別に確認すること
同行の公式ページは、担保となる動産の例として商品在庫や機械・器具、債権の例として売掛債権や診療・介護報酬債権などを挙げています。また、担保として差し入れた後も通常どおりの商取引が可能と説明しています。もっとも、どの商品や取引をどの条件で扱うかは個別の相談事項であり、例に名前があることだけで自社の資産が対象になるとは判断しません。[1]
動産の担保評価は、同行が提携する外部評価機関によること、別途動産担保評価手数料が必要となることも記載されています。記事ではその手数料額や評価の期間を仮に定めません。初回の評価だけでなく、契約後の評価や報告に関係する負担の有無を相談時に確認し、金利以外の支払いも含めて自社の管理コストを考えます。[1]
「定期的な報告」は、資料を一度作れば終わるという意味ではありません。ただし、毎月か、何営業日以内か、どの様式かといった詳細は公開本文から確認できません。自社の月次管理の能力を説明しつつ、銀行側が必要とする頻度、締め日、提出方法、追加確認の条件を質問します。記事の一般的な管理提案を契約上の義務として転記しないことが大切です。
相談先は公式ページで案内されている北陸銀行の店舗です。公開ページには、全国のすべての事業者が同じ条件で利用できるという説明を確認していないため、本稿も全国対象とは表現しません。事業所の所在地、取引の有無、商品や債権の内容を伝え、まず取り扱いの相談ができるかを確認してください。
相談メモには、確認できた特徴と未確認の契約条件を別の欄に置きます。たとえば「商品在庫が資産例にある」は公式に確認できた事実ですが、「自社在庫の何割まで借りられる」は未確認です。分からない欄を空想の数値で埋めず、回答者と回答日を記録することで、後から社内で説明するときも情報の確かさが伝わります。
五つの金額を混ぜず、相談用の一枚へ置く
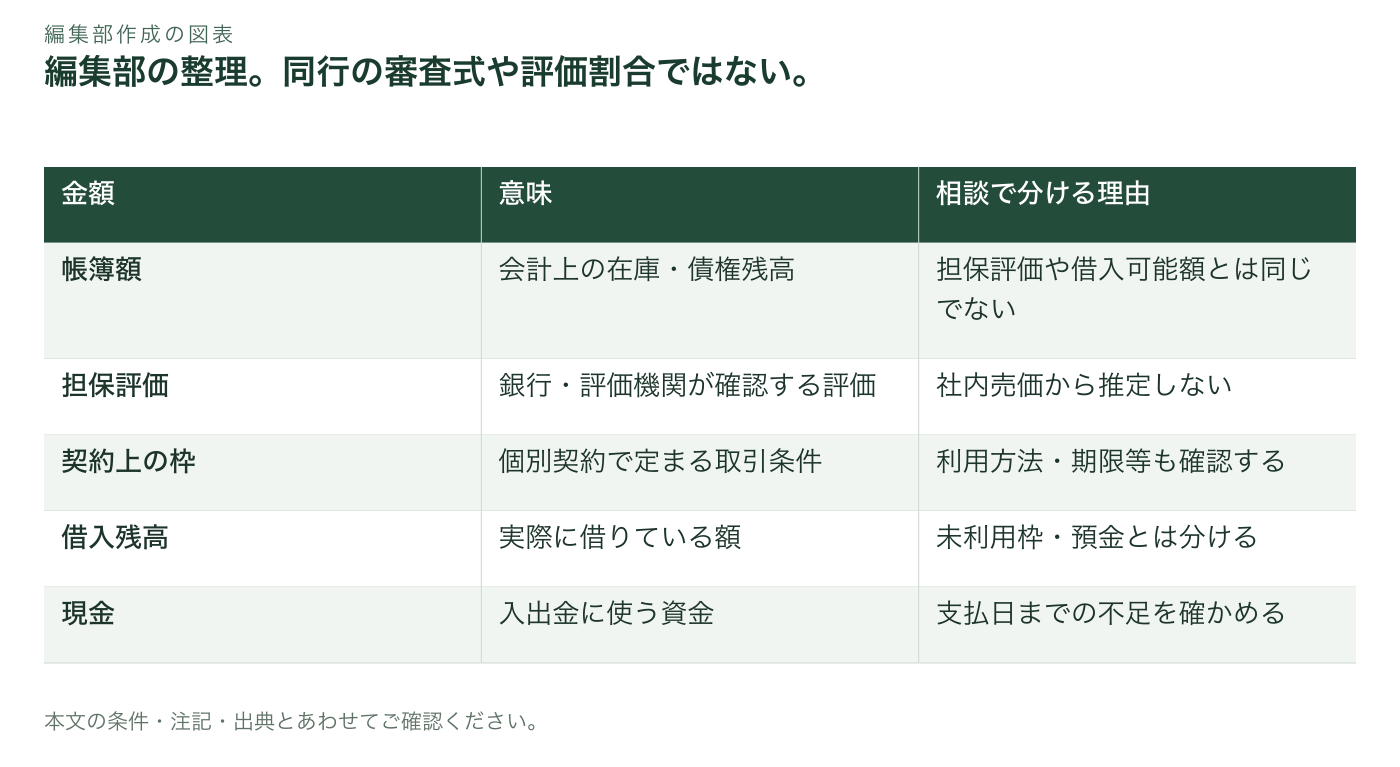
第一の金額は帳簿上の資産です。在庫なら会計上の残高、売掛金なら未回収の残高を指します。帳簿は決算や経理の管理に使う重要な情報ですが、資産の所在、状態、回収条件まで同時に示すものとは限りません。担保に関する相談では、会計の残高に加えて、現物や取引の状況へ辿れる補助資料を用意するのが編集部の提案です。
第二は担保評価に関する金額で、帳簿価格と同じとは限りません。どの資産をどう評価するかは銀行や評価機関に確認する事項であり、社内で計算した売価や取得価額をそのまま担保価値として説明しないようにします。評価前の段階では「帳簿額」と明記し、評価が未了であることを資料に残す方が正確です。
第三は契約で定める借入枠、第四はそのうち実際に借りている残高です。さらに第五として、口座にある現金と予定支出を確認します。枠がある場合でも、利用条件や実行手続があるかもしれません。未利用部分を、いつでも無条件で使える預金のように扱わず、必要日の前に何を確認するかを銀行と相談します。
架空の会社で、在庫五百二十万円、売掛金三百八十万円と帳簿にあるとします。合計九百万円は、九百万円を借りられるという意味ではありません。既存借入が二百五十万円あるとしても、その情報だけで追加可能額を差し引き計算することはできません。金額ごとに意味、基準日、確認先が違うため、別々の欄を作ることに意味があります。
役員会などで説明するときも、これらを一つの「調達余力」という数字にまとめないようにします。現時点の残高、銀行への確認が必要な部分、今後の売上や回収に左右される部分を分けて提示しましょう。比較しやすくするための資料が、未確認の借入能力を確定した数字に見せるものにならないよう注意します。
表の内容をテキストで読む
| 金額 | 意味 | 相談で分ける理由 |
|---|---|---|
| 帳簿額 | 会計上の在庫・債権残高 | 担保評価や借入可能額とは同じでない |
| 担保評価 | 銀行・評価機関が確認する評価 | 社内売価から推定しない |
| 契約上の枠 | 個別契約で定まる取引条件 | 利用方法・期限等も確認する |
| 借入残高 | 実際に借りている額 | 未利用枠・預金とは分ける |
| 現金 | 入出金に使う資金 | 支払日までの不足を確かめる |
在庫は、数量・所在・所有関係を対応させる
在庫の相談では、総額だけでなく、どの倉庫に何がいくつあるかを確認します。同じ商品が自社倉庫、外部倉庫、加工先に分かれているなら、管理者と確認日を分けます。現物の所在が分かる情報と、経理上の金額が結びついていると、銀行や評価機関から質問された場合も、倉庫担当と経理担当が同じものを見て説明できます。
委託販売品や預かり品、仕入先が所有する商品、自社が外部へ預けた商品は、所有関係を自己判断で一律に整理しません。契約や取引条件の確認が必要な項目として表示します。法的に担保へ入れられるかを記事で判断するものではありませんが、自社の商品と他社の商品が混ざった集計のまま相談へ進むことは避けたいところです。
滞留品、不良品、返品待ち、季節品などは、通常の販売在庫と区別して記録します。担保評価上どのように扱うかは銀行の確認事項です。それとは別に、販売できる見込みや保管費、処分の予定を経営上の課題として把握します。売れにくい商品を、単に在庫残高を厚く見せるために他の資産とまとめる管理は、事業の実態を見えにくくします。
棚卸しは、数を数えた日と帳簿の基準日を揃えるだけでなく、その前後の入出庫も確認します。締め日をまたいだ納品があると、現物は届いているが記帳がまだ、出荷済みだが帳簿には残っているという差が生じます。差額を無理に合わせず、どの取引でずれたかを記録し、修正が必要なものと時点の違いを分けましょう。
全商品の管理方法を一度に変えるのが難しい場合は、金額の大きい商品、回転の遅い商品、外部保管の商品から確認する案もあります。ただし、その対象範囲を全体確認済みと表現しないことが必要です。管理できている範囲と追加確認の計画をそのまま示せば、改善のための対話にもつながります。
単位の違いにも注意します。箱で管理する倉庫と、個数で記録する販売システムでは、同じ数量に見えても意味が違う場合があります。入数の変更やセット商品の組み合わせを確認し、換算の根拠を一覧に残してください。担当者が暗算して合わせた数字だけを使わず、別の人も同じ手順で数を確かめられるようにすることが、継続報告の準備になります。
売掛金は、請求から回収までの出来事で見る
売掛金の一覧には、取引先、請求日、請求金額、契約上の支払日、入金予定日、入金実績を分けて用意します。月末の合計が同じでも、翌週に入金される債権と、支払いが長く遅れている債権では、事業上の意味が違うからです。正式な債権の内容や担保の取扱いは銀行へ確認し、社内資料はその確認に必要な事実を整理する目的で作ります。
検収前、請求前、金額の争いがあるもの、返品や値引きの調整中のものは、その状態を分けます。経理残高に含まれていることだけで回収日を確定させないためです。営業担当が口頭で聞いた入金見込みは、契約上の支払条件や、先方から正式に受けた連絡と分けて記録します。見込みが変わった場合の確認先も必要です。
特定の取引先への依存が大きい場合は、その会社の支払条件が変わったときの資金繰りを試します。取引先の信用状態を根拠なく評価するのではなく、回収時期の変化によって自社の現金がどう動くかを見る作業です。大口の一件を別の取引先十件と同じように合計するだけでは、資金が集中している日を見落とすことがあります。
すでに他の金融機関やサービスとの取引で債権を利用している場合は、その契約と対象を確認します。二重の利用が認められるか、通知や登記等をどう扱うかなどの判断は、関係金融機関や専門家へ相談してください。記事は契約の有効性を判断しませんが、既存の取り決めを一覧から除いて新しい相談を始めないことは準備として必要です。
請求データを社外へ渡す際には、必要な情報と提出方法を確認します。取引先の情報や担当者の個人情報が含まれる場合もあるため、社内で広く配布する集計と、銀行が正式に求める原本を分けます。数字の照合に必要な範囲を明確にすることは、情報を隠すためではなく、正確で適切な共有を続けるための管理です。
架空例:売上の増加が、支払いの先行を大きくする
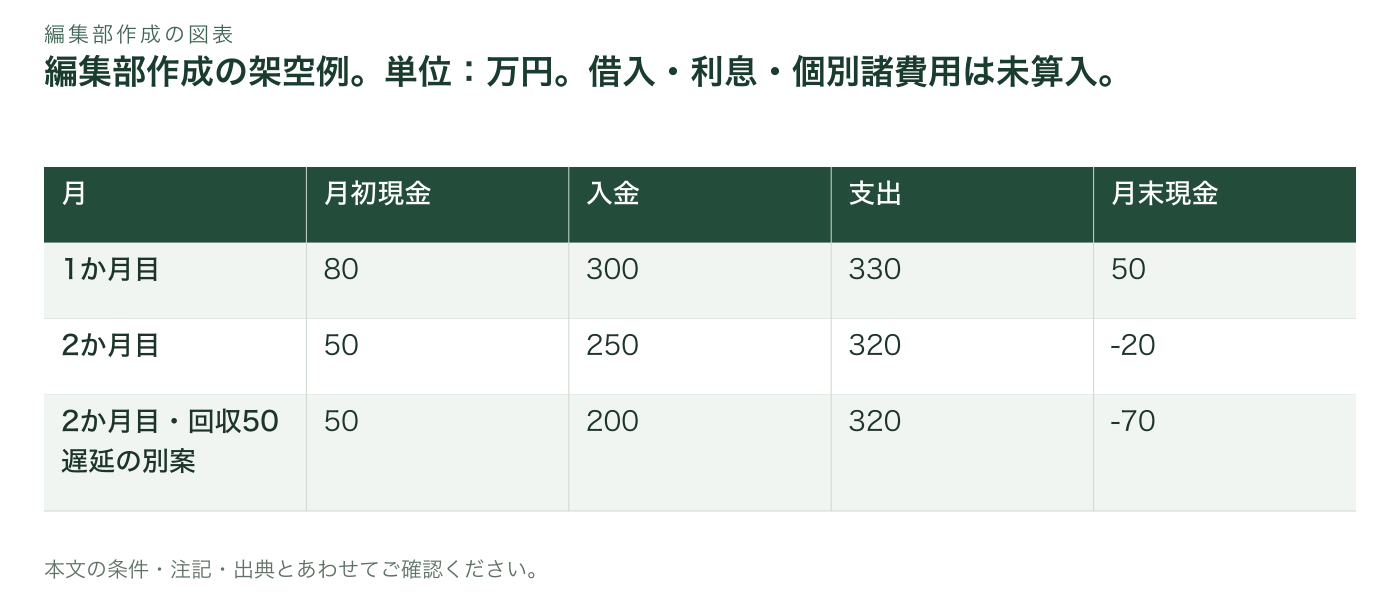
以下の数字はすべて架空です。ある卸売会社の一か月目の月初現金を八十万円、売上代金の入金を三百万円、仕入や人件費等の支払いを三百三十万円とします。月末現金は五十万円です。二か月目の入金を二百五十万円、支払いを三百二十万円とすると、月末はマイナス二十万円になります。ここでは借入や利息、個別の諸費用を計算に入れていません。
売上が増える予定でも、商品を先に仕入れ、顧客の支払いが後になると、その間の現金が必要になります。架空例で二か月目の入金が五十万円後ろへ動けば、月末残高はマイナス七十万円です。この五十万円は売上が消えたという仮定ではなく、入る時期が変わったという仮定です。損益と現金の動きを別に見る理由がここにあります。
この不足に対し、在庫や売掛金を活用する相談ができるかを銀行へ聞くとしても、資産額だけで借入可能額を決めません。資産の内容、既存契約、必要日、返済や報告の条件を確認する必要があります。記事の例で不足が二十万円だから二十万円の借入を申し込めば十分という結論にもなりません。未算入の支払いと、月中の資金の山谷を確認してください。
三か月目に四百万円の回収があるという仮定を置いても、その前に不足が生じるなら、資金の手当てや支出の時期を検討しなければなりません。将来の回収を今ある現金と同じ欄へ置くと、必要な対応が見えなくなります。資金調達を含めない案と、銀行に相談中の条件を仮置きした案を分け、未確定の入金には印を付けておきましょう。
売上を伸ばす案件については、粗利だけでなく、いつ在庫を持ち、いつ売れ、いつ代金が入るかを一件ごとに見ます。同じ利益率でも、在庫期間と回収期間が長い案件は現金を多く使うことがあります。受注の良し悪しを本稿で判断するのではなく、事業上の成長と必要な運転資金を同じ資料で説明するための見方です。
表の内容をテキストで読む
| 月 | 月初現金 | 入金 | 支出 | 月末現金 |
|---|---|---|---|---|
| 1か月目 | 80 | 300 | 330 | 50 |
| 2か月目 | 50 | 250 | 320 | -20 |
| 2か月目・回収50遅延の別案 | 50 | 200 | 320 | -70 |
定期報告を、現場の締め作業へ組み込む
ABLの公開説明では定期報告が特徴として示されていますが、具体的な頻度や様式は銀行に確認します。その前に社内では、在庫、売掛金、現金、既存借入を誰がいつ締められるかを確かめます。銀行の求める資料と社内の集計方法に差がある場合は、どこで数値を取り直すかを相談し、提出期限に間に合うと根拠なく約束しないことが大切です。
報告の基準日、データを取り出す日、照合する日、提出する日を分けて管理します。現場の棚卸しを月末に実施しても、売上や仕入の計上が後から入るなら、最初の一覧が最終値とは限りません。暫定資料と確定資料の表示を分け、後から修正した項目と理由を追えるようにすれば、同じ残高を何度も違う数字で説明する混乱を減らせます。
担当者の不在を考え、集計の手順とデータの保存場所を共有します。表を作る人だけが計算の意味を知っている状態では、異動や休暇で報告が止まるかもしれません。商品の区分、返品の扱い、取引先コード、基準日の決め方を短く記録し、別の担当者が同じ資料を作ったときに結果が一致するかを確認します。
集計を自動化する場合も、売上と入金、受注と売掛金など、意味の違う項目を同じ値として取り込まない設計が必要です。処理が終わったことと、資料が正しいことは別です。取り込み件数、欠けた項目、重複、前月からの大きな変化を確認し、担当者が説明できない数字を自動的に提出する仕組みにはしないようにします。
誤りを見つけたときは、元データを消して表だけを整えず、修正した内容と影響範囲を残します。銀行へ提出した版に関係する場合は、どのように訂正するかを窓口に確認します。報告のためだけに別の在庫台帳を作るより、日常業務と経理の記録をつなぎ、修正が次の集計にも反映される流れを目指しましょう。
倉庫の表、販売システム、会計資料の間を毎回手作業で移しているなら、数字の接続を技術面から見直す余地があります。自動化の前に、商品と取引先を識別する項目、数量の単位、基準日、除外や修正の履歴を揃えます。形が似た列をつなぐだけでは、受注額と売掛残高、入庫数と在庫数を取り違えるおそれがあるため、担当者が意味を説明できることが先です。
仕組みの検討では、原本の数値、集計した結果、確認した人、提出した版へ順に辿れることを目指します。集計結果が前月より大きく変わった場合の確認や、未入力の項目を担当者へ知らせる機能も候補になります。ただし、対象資産や担保価値を自動判定する機能と混同せず、人が銀行へ確認する事項は管理画面でも未確認と分かる形で残します。
VERSAROCへの技術相談では、月次報告を作る際の転記、照合、共有に何時間かかるか、どの情報が見つからないかを伝えられます。在庫・請求・会計をつなぐ台帳や更新の流れを検討するための相談であり、担保評価、銀行との条件交渉、融資の承認を受ける業務を引き受けるという意味ではありません。
資産の変化が起きたら、連絡の要否を確認する
大口の売掛金を回収した、主要商品を処分した、保管倉庫を変えたなど、資産の内容が変わる出来事は日常業務で起こります。何をどの時点で銀行へ報告するかは契約条件として確認する必要があります。記事では一律の通知義務を定めませんが、通常報告を待つものと、事前に相談するものを銀行とすり合わせておくことを提案します。
資産が売れて現金になった場合でも、その現金を仕入先への支払いに使えば、手元の状態は変わります。在庫の減少だけで悪化と判断したり、売上の増加だけで改善と判断したりしないよう、資産から回収、支出までの動きを説明します。商品の流れと現金の流れを切り離さずに見ることが、資金繰りの見通しにも役立ちます。
品質問題や返品が発生した場合は、対象商品、数量、帳簿への反映、回収や交換の予定を確認します。担保評価への影響は銀行や評価機関に確認する事項です。社内では、安全性や契約上の責任の判断を関係する専門家と進める一方、現金支出が増える可能性と支払時期を資金繰りに反映し、問題を一つの金額にまとめて処理しないようにします。
取引先から支払条件の変更を求められたときは、その影響を資金繰り表で比較します。入金が一か月遅れる案、仕入を一部先払いする案など、変える条件を限定して試すと必要な現金が分かりやすくなります。変更が決まる前に相談する必要があるか、既存の融資契約と整合するかも確認し、営業だけで結論を出さない体制を作ります。
連絡の記録には、起きた事実、確認中のこと、今後の対応を分けて書きます。見通しの段階で決定したように伝えることも、確定した変化を曖昧にすることも避けます。担当者が変わっても、なぜ残高や報告内容が変わったのかを追える記録があれば、銀行との継続的な対話の土台になります。
金利だけでなく、評価・管理・契約の負担を見る
比較の際は、提示される利率だけでなく、評価手数料、報告のための作業、資産管理に必要な費用の有無を確認します。同行の公開情報で動産担保評価手数料が別途必要とされていることは確認できますが、金額や継続費用を本稿で算出することはできません。銀行から示された条件を使い、どの支払いがいつ発生するかを一覧にします。[1]
費用は、借入の実行前に必要なもの、実行時に発生するもの、利用中に繰り返すもの、終了時に確認するものに分けると比較しやすくなります。最初の評価費用だけを見て年間の負担を判断しないためです。自社の担当者が行う集計作業も、外部への支払いとは別に、継続して確保すべき時間として把握します。
既存の借入との関係は、金額を足すだけでは分かりません。どの金融機関がどの資産に関係する取り決めを持つか、契約上の制限や変更手続きがあるかを確認します。担保や債権に関する法的判断は金融機関や資格を有する専門家へ相談し、記事の一般説明を根拠に既存契約の扱いを変えないでください。
他の資金調達方法との比較も、必要な資金が入る日と、資金を利用できる期間を揃えて行います。短期の立替えと、継続的な運転資金のための取引では、比べるべき条件が異なるからです。額面、実際の入金、支払予定、利用終了時の対応を並べ、名前が似ている商品同士を同じ仕組みだと判断しないようにします。
相談の結果、社内管理の整備に時間が必要だと分かった場合は、それ自体を計画に入れます。現場の記録を直す費用や、担当者の教育、データ照合の時間がかかるかもしれません。借入の可否だけで対話を終えず、どの情報をいつまでに揃えるかを確認すると、次の相談で同じ不足を繰り返さずに済みます。
在庫が減る場面と、回収が遅れる場面を別に試す
資金計画の点検では、在庫が順調に売れる場合と、売れずに残る場合を別々に考えます。在庫が減ることは販売の成果かもしれませんが、次の仕入れが先払いなら現金が必要です。逆に在庫が多いときも、それが売れる見込みか、売れ残りかで意味が変わります。資産残高の増減だけで事業の状態を判断しないための比較です。
売掛金の回収が遅れる場面では、入金を後ろへ動かし、仕入や給与の支払日をそのまま置いてみます。不足が生じる日と、相談を始めるべき日を分けて記録します。銀行の実行時期や審査期間を記事で仮定して埋めず、資金を必要とする日を伝えたうえで、対応可能な時期を個別に確認してください。
大口顧客からの注文が減る場面では、回収の減少だけでなく、すでに仕入れた在庫をどう扱うかを確認します。別の取引先へ販売できる商品と、特注で転用が難しい商品を区別し、保管や処分の費用を検討します。将来の受注回復を一律に置くのでなく、確認できた注文と商談段階の情報を分けて資金計画へ反映します。
調達額が希望より小さい場合に備え、発注量を減らす案、回収条件を相談する案、投資を延期する案を用意します。ただし、取引先に不利な条件を当然に受け入れてもらえるとは想定しません。各案の実施可能性を担当者が確かめ、未合意の条件は仮定として表示します。資金調達の結果が出てから初めて代替案を考える負担を減らすためです。
どの変動を試したかを記録すると、後の実績との比較にも使えます。実際の残高が計画と違ったとき、在庫期間が延びたのか、回収が遅れたのか、仕入条件が変わったのかを区別できます。数字の差を担当者の努力不足だけで説明せず、原因に応じて管理や取引の方法を見直すための資料にしましょう。
銀行への質問を、条件と運用の二つに分ける
初回の相談では、自社の業種、拠点、現在の銀行取引、資産の種類と金額、必要資金の時期を簡潔に伝えます。そのうえで、どの資産が相談対象になるか、どの資料で確認するか、評価に関する手続きと費用は何かを質問します。公開ページに例として挙がる資産と、自社で実際に扱ってもらえる資産の差を確認することが出発点です。
借入条件の質問は、期間、返済、利率、手数料、担保・保証、利用枠の取扱いなどを、自社の相談内容に合わせて整理します。記事では未公表の条件を推定していないため、回答を受けたらその資料と日付を保存します。一般的な案内と個別の提示条件が異なる場合も、どちらを基に意思決定するかを担当窓口へ確認します。
運用の質問は、報告の基準日、頻度、様式、修正方法、担当変更、資産内容が変わった際の連絡などです。現場の締め日と提出期限が合わない場合は、その事実を説明して相談します。実行できない報告体制を約束するより、どの部分を改善すれば継続できるかを銀行と確認する方が、運用を始めた後の混乱を防ぎやすくなります。
契約前には、終了や変更の場面も質問します。対象資産が変わる、既存借入を返済する、別の調達方法を使うなど、自社で起こり得る出来事を挙げて、必要な手続きと相談先を確認します。法律上の効果を自社の解釈だけで判断せず、不明点があれば契約を結ぶ前に専門家も含めて確認してください。
面談後のメモは、回答済み、追加資料待ち、銀行判断待ち、社内判断待ちに分けます。相談したことが、そのまま条件の確約になったように社内へ広まらないようにするためです。次回までに誰が何を揃えるかを決め、金融機関への質問と、営業や倉庫への確認事項を混ぜずに進めましょう。
資産の管理と資金の相談を、同じ記録で続ける
ABLを検討する準備は、資産の数字を大きく見せることではありません。何を持ち、どこにあり、いつ動き、どの現金へ変わるかを説明する作業です。資産を活用できるかの相談と同時に、在庫の滞留や回収の遅れが見えるようになれば、借入の有無とは別に、事業の運転資金を理解するための情報が残ります。
まず一つの基準日を決め、在庫と売掛金の合計が経理資料へつながるかを確かめます。次に、所有関係や取引条件が未確認のものを分け、必要資金の発生日を資金繰り表へ置きます。報告の担当者、データの所在、修正の記録を決めたうえで、銀行へ相談できる準備の範囲と、まだ整備中の部分を伝えます。
社内のシステム化を検討する場合は、先に必要な情報の意味を決めます。商品コードや取引先コードが揃っていない状態で画面だけを追加すると、数字が一致しない理由を見つけにくくなります。現場の記録、経理の残高、銀行へ提出する資料の対応を整理し、手作業で確認すべき箇所と、仕組みで減らせる作業を区別して検討しましょう。
本稿の公式情報の確認日は二〇二六年十一月七日です。北陸銀行のABL商品ページを実読し、資産例、定期報告、外部評価と別途手数料の説明を確認しました。金利、限度額、対象地域、具体的な契約義務は本稿で判定していません。相談時点の公式案内と個別条件を、同行の窓口で改めて確認してください。
在庫台帳、請求情報、資金繰り表が別々で、相談資料の作成に時間がかかる場合は、事業計画と業務整理の課題としてFUNDNOTEの問い合わせ窓口へ伝えられます。融資の媒介や担保の法律判断を行うという案内ではありません。何の数字がどこから出ており、どこで照合できないかを具体的に記すと、整理したい仕事が明確になります。
公式の出典と確認日
公式情報と編集部の整理・仮例を区別して記載しています。
- 動産・債権担保融資(ABL) ↗北陸銀行 / 確認日:2026-11-07
本記事は一般的な情報提供です。個別の融資・出資・税務・法律上の助言や、利用可否の判定ではありません。制度・条件は変更されることがあります。最新の公式情報と窓口でご確認ください。
内容の訂正・情報提供はこちら ↗