- 設備本体と設置・立上げの支出を分け、支払日を確かめる
- 設備に伴う運転資金と既往借入の借換えを混同しない
- 見積・検収・支払・稼働の記録を部署間でつなぐ
設備投資促進貸付
兵庫県/取扱金融機関 / 兵庫県。県内で営む者又は県内で営もうとする者等の対象区分を確認
情報確認日:
参照資料:2026-10-01更新の県一覧からリンクされた手引きを2026-11-07確認。PDF単独の版番号なし
| 確認項目 | 制度内容・参照元 |
|---|---|
| 対象者・地域 | 県内事業/県内で営む予定と新設・更新・防災等の区分を確認 |
| 資金使途 | 設備と付随運転、一本化の運転額は設備額未満。既往借換不可 |
| 融資額 | 一般区分3億円、特例区分は別条件。架空700は推奨・承認額でない |
| 金利 | 掲載年1.55%固定を二つの一次資料で照合、確認時点値として適用時再確認 |
| 保証料・諸費用 | 保証料軽減と例外あり。金利と同じ数値にしない |
| 期間・据置 | 一般区分10年以内/据置2年以内、別区分と混ぜない |
| 担保・保証人 | 金融機関/保証協会の定め、個別不要と断定しない |
| 受付状況・期限 | 一覧更新日2026-10-01、現在受付・予算は保証しない |
| 申込・相談窓口 | 正式な様式・対象区分・保証有無は申込先確認 |
確認日に掲載されていた内容を整理しています。「窓口確認」は条件を推定せず、確認が必要な点を示しています。申込時は各参照元の最新情報をご確認ください。
機械が届く日より前に、現金の動きを確認する
新しい機械を入れるとき、関心は性能や価格に集まりがちです。しかし、設備が届いても、すぐに予定の売上が入るとは限りません。前金、設置、試運転、従業員の習熟、材料の仕入れ、顧客の検収と回収までの間に、現金が出ていきます。設備投資の相談では、購入代金と、稼働が安定するまでの資金を分けて把握することが重要です。
兵庫県の設備投資促進貸付は、既存設備の更新を含む設備投資を行う事業者などに向けた制度です。県の一覧と手引きには、新設、更新、防災関連対策、重点立地促進事業などの対象区分が示されています。大きな限度額だけを見て一つの条件だと考えず、自社の投資がどの区分で相談できるかを確認する必要があります。[1][2]
本記事は、制度の対象、適用金利、保証や担保を個別に判定するものではありません。公式資料で確認した骨格を出発点に、見積、発注、設置、稼働、支払いをつなぐ準備を説明します。資金繰りや効果測定に関する方法は編集部の提案であり、県が指定する事業計画書や金融機関の審査基準そのものではありません。
本文中の工場と金額はすべて架空です。実在の事業者の融資実績でも、金融機関が認めた計画でもありません。設備資金に付随する運転資金の例を挙げますが、その費用が実際に対象になるかは窓口で確認してください。見積の総額、制度上の上限、自社が必要とする資金、実行される額は別々の数字です。
最初に作りたい資料は、機械の比較表だけではなく、投資によって業務がどう変わり、その間にいつ現金が必要になるかを示す予定表です。設備の導入を営業の仕事と切り離さず、製造、経理、販売、保守の担当者が同じ情報を見られる形にします。導入を決める前の確認が、稼働後の管理にもつながります。
公式の対象区分と、使途・借換えの境界を読む
手引きの対象は、県内で事業を営む者、または県外で事業を営み県内でその事業を営もうとする者という地域の条件に加え、新設、更新、防災関連、重点立地促進事業などの区分で示されています。製造業だけを対象とする制度と決めつけず、具体的な業種、拠点、設備の目的を伝えて、どの区分に該当するかを申込先へ確認します。[2]
資金使途は、事業計画の実施に必要な設備資金で、設備投資に伴う運転資金も含むとされています。ただし手引きは、運転資金を設備資金と一本化する場合、その運転資金は設備資金の金額未満とする旨を示しています。会社の運転資金全般が自動的に対象になるのではなく、今回の投資との関係と具体的な取扱いを窓口に確認する必要があります。[2]
既往融資の借換えには利用できないと明記されています。既存借入の返済資金を、設備の更新費用に含めた名称へ置き換えて説明するようなことは避けます。設備投資と合わせて返済の見直しも考える場合は、相談の論点を分け、どの制度や方法を検討できるかを金融機関へ確認してください。本稿は借換えの選択肢を判定しません。[2]
公式資料の一般的な設備投資の区分には、限度額三億円、期間十年以内、うち据置二年以内、利率は年一・五五パーセントの固定という掲載があります。これは確認時点の資料にある条件で、対象区分による別条件もあります。希望額や期間がそのまま認められるという意味ではなく、申込・実行時の適用条件は金融機関等で確認する必要があります。[1][2]
保証、担保、連帯保証人は別に確認します。手引きには必要に応じた信用保証、保証料の軽減と例外、金融機関や保証協会の定めによる取扱いが記されています。融資の利率と保証料を同じ数字と考えず、実際にいつどの費用を払うかを確認しましょう。資料に制度が掲載されている事実だけで、現在の受付や審査結果を保証するものではありません。
更新・能力増強・防災で、投資の説明を分ける
設備の更新が目的なら、現在の機械が事業に与えている影響を整理します。故障回数、修理期間、使えない機能、部品供給、作業の負担など、更新が必要な理由を具体的に記録します。新しい機械が高性能だからという説明だけでなく、今の業務で何が起きていて、どの問題を改善するのかを示すことが出発点です。
能力を増やす投資なら、追加の生産量をどこで販売するかも確認します。機械の処理能力が上がっても、材料の手配、検査、包装、出荷が追いつかなければ、会社全体の生産量は同じように増えないかもしれません。設備の仕様と、事業の実施体制を別々に確認し、どこに新しい制約が生じるかを検討します。
防災関連の区分を検討する場合は、手引きが示すBCPなどの条件や、確認資料を窓口で確認します。非常用設備を買うというだけで別の条件を使えると判断せず、策定した計画と設備の関係を整理します。本記事はBCPの認定や防災上の適否を判断せず、必要な確認先と資料を把握するための論点として扱います。[2]
同じ案件に複数の目的がある場合は、目的ごとの費用と効果を分けて示します。古い機械の更新部分と、新しい商品への対応部分が同時にあるなら、片方の説明だけで全体をまとめないようにします。どの対象区分を相談するかは窓口へ確認し、社内では何を優先し、何を延期できるかを比較できる資料にします。
投資の目的は、設備の検収後にも使います。故障の減少が目的なら停止時間を、生産の増加が目的なら工程全体の処理量を確認します。申込みのためだけに効果を大きく書くのではなく、導入後に自分たちで振り返れる項目を選ぶことが、次の投資や運用改善の判断にも役立ちます。
見積を、設備・設置・立上げの出来事へ分解する
見積書にある機械本体の価格だけでは、導入に必要な支出の全体が見えないことがあります。運搬、搬入、据付、電源や配管の変更、既存設備の撤去、試運転など、誰が何を行うかを分けて確認します。見積に含まれる項目と、別の業者へ依頼する項目を一覧にすれば、同じ作業の二重計上や、必要な費用の抜けを見つけやすくなります。
設備の仕様は、見積額と対応させて残します。生産速度、寸法、必要な電力、保守の条件、付属品などが変わると、機械代金だけでなく設置場所や周辺作業にも影響するかもしれません。技術的な適合性は専門の担当者や業者へ確認し、資金計画には確認結果に基づく費用と日程を反映させます。
支払条件は、前金、中間金、納品・検収後の残金などに分けます。現金が必要になる日と、資産として使い始める日が同じとは限らないからです。融資実行の見通しが未確定である場合は、設備契約をどの段階まで進めるかを関係者と確認し、未確定の入金を前提に取り消せない支払いを増やさないようにします。
立上げの運転資金として考える支出も、設備との関係を具体的に説明します。試作の材料、稼働前の準備、追加の仕入れなどを挙げる場合、それぞれ何のためにいつ必要かを示します。制度上の対象かどうかは申込先に確認し、対象外と分かった支出も、会社全体の資金繰りから削除しないことが必要です。
見積や仕様が変わったら、変更理由を担当者と確認します。安くなったからよい、高くなったから悪いと判断するのではなく、事業の課題を解決できる範囲が変わっていないかを確かめます。複数設備を一つの計画にする場合も、資料をどの単位でまとめるかを手引きと窓口で確認し、社内の比較表と正式な書類を混同しません。
古い設備を売却する予定がある場合は、その見込みを新設備の支払いにすぐ充当できる現金と考えないようにします。査定、引取り、撤去、精算の時期を相手方に確認し、売却が未確定なら別案として表示します。帳簿上の残高と実際の受取額を同一視せず、処分に費用が生じる場合も含めて、現金が動く日を把握することが必要です。
架空例:設備八百万円の前後で必要になる現金
ここからは架空の工場の計算です。機械と設置などの設備関連支出を八百万円、その投資に伴う立上げの運転支出を百万円と仮定します。二つの支出を分けるための例であり、その費用が制度上認められることを示すものではありません。会社の通常の営業支出には、この立上げ百万円を含めない前提にし、同じ支払いを二度数えないようにします。
月初現金は四百五十万円です。一か月目の営業入金を三百八十万円、営業支出を三百五十万円、設備の前金を二百四十万円とすると、月末現金は二百四十万円です。設備投資のために用意できる金額だけでなく、普段の営業による入出金も同じ月に動くことを確認するための計算です。
二か月目は営業入金三百六十万円、営業支出三百七十万円、設備の残金五百六十万円とします。新しい借入がまだ入らない案では、月末はマイナス三百三十万円です。設備の代金総額が分かっていても、残金の支払いが集中する月に現金が不足することがあります。月中の支払日を確認すると、さらに早い段階で不足する場合もあります。
同じ二か月目に新たな借入七百万円が実行されると仮定した別案なら、月末は三百七十万円です。三か月目に営業入金四百万円、営業支出三百六十万円、立上げの運転支出百万円とすると、月末は三百十万円になります。ここには税金、既存返済、今回の利息や保証料などを含めていないため、実際の余裕とは判断しないでください。
七百万円の実行は説明用の仮定で、希望額や承認額の提案ではありません。実際には自己資金として使える範囲、残しておきたい現金、対象となる使途、正式な借入条件を確認します。設備の金額未満の運転支出という関係が見えても、それだけで制度の要件を満たすと判断せず、具体的な費用の扱いを窓口へ確認しましょう。
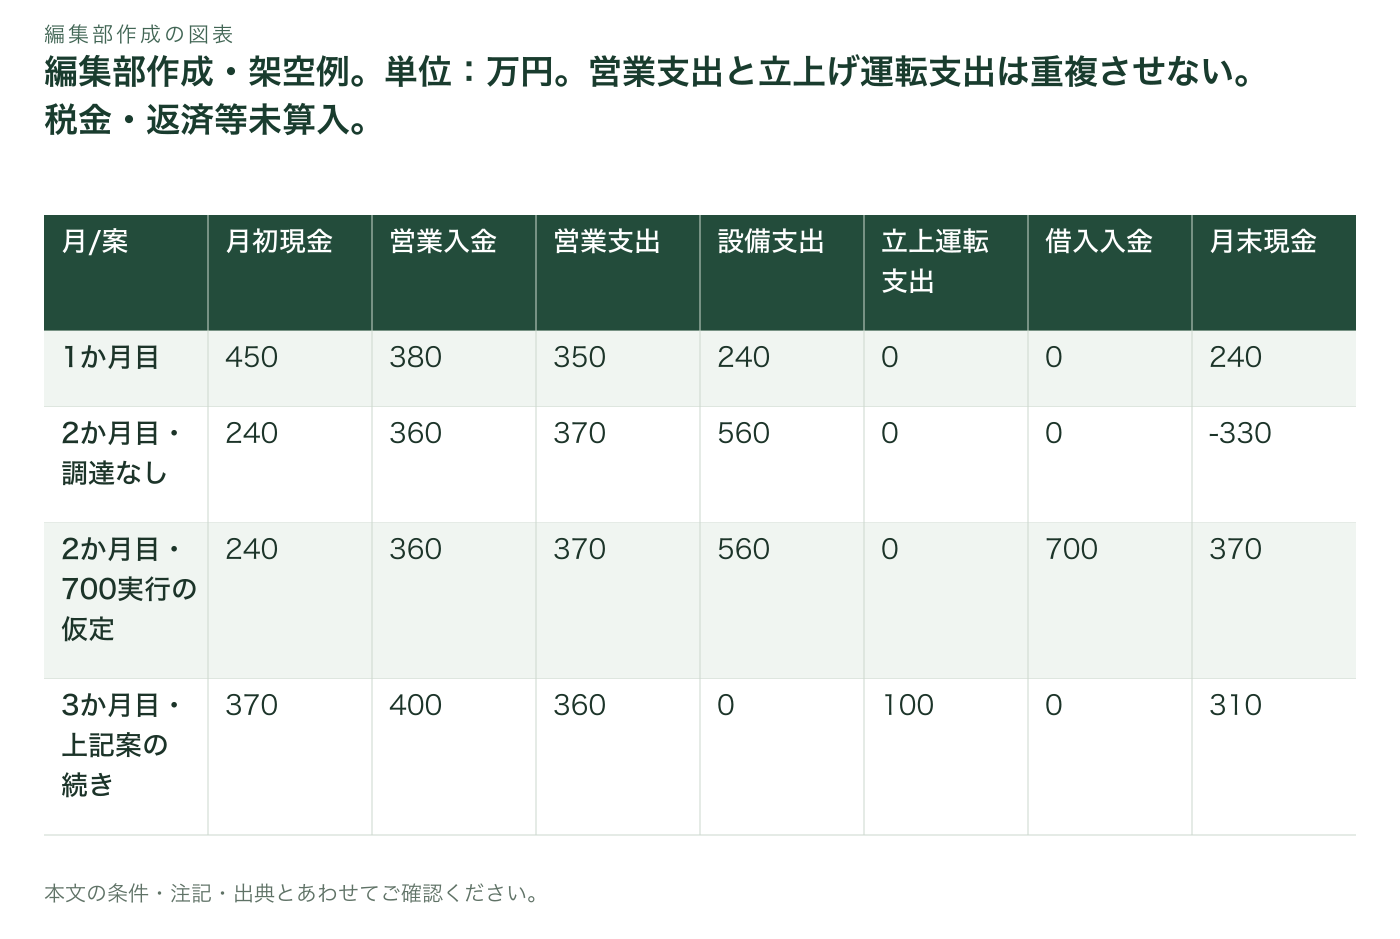
表の内容をテキストで読む
| 月/案 | 月初現金 | 営業入金 | 営業支出 | 設備支出 | 立上運転支出 | 借入入金 | 月末現金 |
|---|---|---|---|---|---|---|---|
| 1か月目 | 450 | 380 | 350 | 240 | 0 | 0 | 240 |
| 2か月目・調達なし | 240 | 360 | 370 | 560 | 0 | 0 | -330 |
| 2か月目・700実行の仮定 | 240 | 360 | 370 | 560 | 0 | 700 | 370 |
| 3か月目・上記案の続き | 370 | 400 | 360 | 0 | 100 | 0 | 310 |
稼働が遅れる案は、入金と支出を一緒に動かす
設備の納入が遅れれば、代金の支払いも同じだけ遅れるとは限りません。契約で先に払う条件があるか、搬入できなくても保管費がかかるか、延期した工事に費用が生じるかを確認します。日付だけを表の右へずらすのではなく、どの支払いが動き、どれが残るかを整理することが、遅延時の資金計画の基本です。
借入の実行が三か月目へ遅れると仮定した場合、前節の二か月目の不足は残ります。三か月目に資金が入って期末の残高が同じになっても、二か月目の支払いを乗り切れることにはなりません。将来の入金で過去の不足を隠さず、契約条件の見直しや投資日程の調整を相談する必要がある状態として捉えます。
試運転や品質確認が長引く場合は、売上の立上がりも別に考えます。予定どおりの生産量が出せない、顧客の検収が終わらない、再加工が必要になるといった状況を、架空の案として試します。実際にどの程度起きるかを推測で断定せず、設備業者や現場が確認すべき項目と、資金に影響する支払日を結びます。
既存設備を止めて入れ替える場合は、その間の生産をどうするかも確認します。事前に在庫を作る、外注を使う、納品日を調整する案には、それぞれ現金の動きがあります。実施可能性や契約上の扱いを担当者が確認し、未合意の外注費や納期変更を、確定した対応策のように計画へ入れないことが必要です。
遅延への備えは、費用を一律に上乗せするだけでなく、判断する時点を決める方法もあります。予定日までに設置条件が確定しなければ追加発注を止める、一定の確認が済むまで販売開始日を確定しないなど、どの条件で誰が見直すかを整理します。これらは制度上の規則ではなく、会社が無理な前提を増やさないための管理例です。
効果は、機械の仕様と工程全体の実績を分けて測る
設備の説明資料にある処理速度が、そのまま会社の生産量や売上になるとは限りません。材料の準備、段取り替え、検査、包装、出荷など、前後の工程も関係するためです。導入の効果を確認するなら、機械単体の能力と、工程全体で処理できた数量を別の項目として記録し、どこに詰まりが残るかを見ます。
作業時間を測るときは、同じ製品、同じ数量、近い作業条件で比較することを提案します。習熟した担当者の最も速い一回だけを採用すると、日常の効果を説明できないかもしれません。段取り、清掃、停止、やり直しを含める範囲を決め、測定日と条件を残すと、導入前後の差を意味のある比較にできます。
時間が減ったことを、そのまま人件費の現金削減と扱わないようにします。空いた時間を品質の確認や別の作業に回す場合、その改善に価値があっても、支出が同じ額だけ減るとは限りません。何が実際の費用減、何が能力の確保、何が作業負担の改善なのかを分けると、返済に使える現金を過大に見込まずに済みます。
売上の増加を期待する場合は、顧客の注文、商談、販売の準備といった根拠を分けます。設備を導入したから需要が生まれると仮定せず、確認済みの受注と見込みの案件を別に表示します。販売量が想定より少ない場合に、追加の仕入れや人員をどの時点で見直すかも決めておくと、資金の使い方を調整しやすくなります。
保守や消耗品の費用も、導入後に確認する項目です。保証の対象となる作業、定期交換する部品、点検に伴う停止、保守担当者の到着までの対応を業者に確かめます。安く買えたことだけで総負担が小さいと判断せず、事業の規模に合う運用ができるかを比較しましょう。保証内容や部品供給が続く期間を記事で推定することはしません。
効果が想定より小さい場合には、設備の問題か、工程の組合せか、運用の習熟かを確認します。すぐに追加設備を購入する前に、段取りやデータの受け渡しを変えることで改善できる部分があるかを検討します。設備投資の成功を一つの数字だけで決めず、現場の実態と会社の現金の両方を見て判断しましょう。
補助制度や別の資金を併用するときの境界を確認する
手引きには、自治体の補助金や助成金、政府系金融機関等の融資制度との併用について、相手の制度でも併用が認められている場合に限る旨の説明があります。この条件を省き、「どの補助金とも併用できる」と一般化しないことが必要です。それぞれの制度の対象経費、申請時期、支払条件を確認し、両方の資料に対応する一覧を用意します。[2]
補助金が後から入る予定であれば、設備の支払いまでの現金を別に考えます。採択や交付決定、支払い、実績報告、補助金の入金は同じ出来事ではありません。記事ではその日数や入金の確約を置かず、各制度の公式案内を基に、自社がいつ何を確認するかを整理します。未確定の補助金を確定した手元現金にしないようにします。
同じ費用を複数制度へ説明する場合は、どの支出をどこで扱うか、自己負担がいくらかを確認します。対象の重なりや併用の可否を自社の判断だけで決めず、各窓口へ問い合わせる内容を記録します。会計や税務上の取扱いも必要に応じて専門家へ確認し、資金繰りの表だけで全ての条件が整ったように見せないことが大切です。
別の金融機関の融資を組み合わせる場合は、実行時期と返済の予定を全体の表へ入れます。それぞれの枠を合計した額が使える現金になるとは限らず、資金使途や契約条件を合わせて確認する必要があります。一つの資金が予定より遅れる場合の案も作り、見込みの入金が全て同時にそろうことだけを前提にしないようにします。
比較の際は、借入額が小さくなることだけで案の優劣を決めません。申請や報告の負担、支払いまでの期間、計画変更の手続きなど、自社が継続できるかも確認します。補助制度を使うこと自体を目的に設備の仕様を変える前に、事業の課題が解決するか、必要な運転資金を守れるかを検討しましょう。
設備台帳と支払いの情報がつながらないときに
設備の検討では、見積は購買、稼働日程は製造、支払は経理、融資相談は経営者と、情報が分かれやすくなります。同じ機械に複数の呼び名があると、どの見積がどの支払予定に当たるかを探す仕事も増えます。最初に設備や案件を識別する共通の番号を用意し、資料の対応を確認することが編集部の提案です。
案件の記録には、見積の版、発注の状態、搬入、試運転、検収、支払日を別々の項目として持たせます。画面で一つの「完了」だけを付けると、機械は届いたが検収がまだ、請求書は届いたが支払承認がまだという違いが見えなくなります。誰がどの状態を確認するかを先に決め、日常業務で使える粒度にすることが必要です。
表や台帳のシステム化では、支払予定の変更を関連担当へ知らせる、必要な資料の不足を見えるようにする、古い見積を誤って使わないといった機能を検討できます。ただし、自動通知が送られたことを、人が確認を終えたことと同じにしません。制度上の適否や、金融機関の正式な回答をシステムが自動で決めるものとしても扱わないようにします。
VERSAROCへ技術支援を相談する場合は、設備の台帳と会計・購買のどこで二重入力があるか、誰の確認待ちが長いかを伝えられます。資料の収集・共有、支払や検収の期限管理、稼働状況の記録をつなぐ仕組みを検討するための相談です。融資や補助金の申請代行、金融機関との調整受任、審査成果を約束する案内ではありません。
現場の情報を集める方法にも配慮します。写真や点検記録を登録するなら、撮影してよい範囲、担当者の権限、社外へ渡す資料の確認を決めます。必要以上の顧客情報や従業員情報を台帳へ集めず、設備の状態と資金の計画を管理する目的に合う項目から整えることで、運用を継続しやすくなります。
設備の管理画面を使う場合は、導入した業者だけがデータを取り出せる状態にならないかも確認します。契約の終了や担当変更時に、台帳、点検、支払の記録をどの形式で引き継ぐかを決めておきます。システムの更新時に過去の設備番号や資料の対応が失われると、後の確認が難しくなるため、出口の運用も技術相談の項目に含めます。
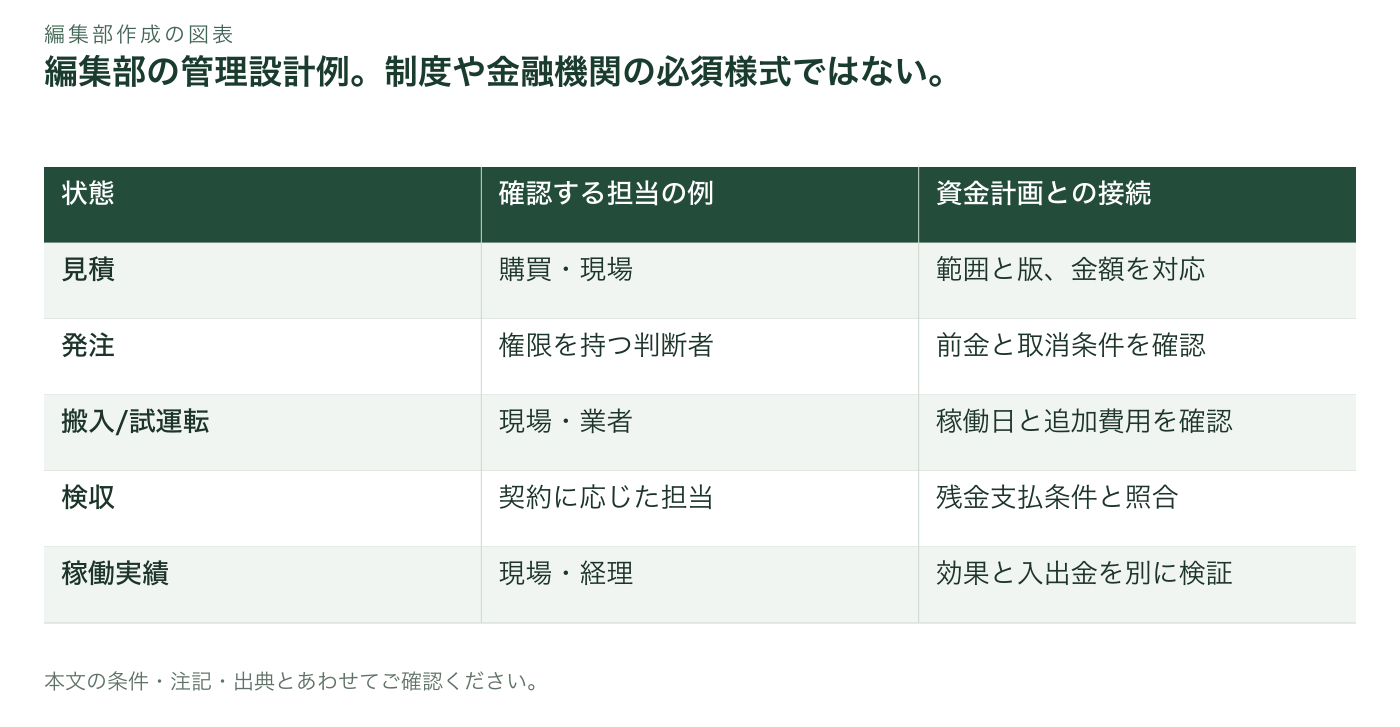
表の内容をテキストで読む
| 状態 | 確認する担当の例 | 資金計画との接続 |
|---|---|---|
| 見積 | 購買・現場 | 範囲と版、金額を対応 |
| 発注 | 権限を持つ判断者 | 前金と取消条件を確認 |
| 搬入/試運転 | 現場・業者 | 稼働日と追加費用を確認 |
| 検収 | 契約に応じた担当 | 残金支払条件と照合 |
| 稼働実績 | 現場・経理 | 効果と入出金を別に検証 |
申込書類と日常の管理資料を、同じ根拠へつなぐ
手引きは、対象区分や保証の有無に応じた申込書、事業計画書、追加の確認資料などを案内しています。必要な様式は申込先へ確認し、インターネットで見つけた過去の書式をそのまま使わないようにします。この記事の比較表や資金繰り表は社内の準備例であり、正式な書類や添付資料を代替するものではありません。[2]
提出した計画と日常の設備台帳を別々に作る場合でも、使った見積、設備の仕様、支出の時期へ同じように辿れることが重要です。資料の名前が違っていても、元の情報が分かる対応表を用意しましょう。金額が変わったとき、どの表だけが更新されたのか分からない状態を減らすためです。
保証や担保に関係する資料は、関係窓口の案内に従って準備します。設備の所有関係、既存の契約、保管場所などについて不明な点があれば、推測で記入しないでください。何を確認する必要があるかを金融機関や専門家へ相談し、経理資料の数字だけで法的な取扱いまで判断しないことが大切です。
申込後に設備の仕様、金額、設置時期が変わる場合は、必要な連絡や変更手続きを確認します。社内で合理的と判断した変更でも、制度や契約上の取扱いは別の確認が必要かもしれません。変更前後の資料と理由を残し、どの窓口へいつ相談したかを記録しておきます。
機密性のある仕様書や見積を共有するときは、提出先、送付方法、閲覧権限を確認します。社内の会議に必要な集計と、正式な提出に必要な原本を分ければ、資料を探しやすくしながら過剰な共有を避けられます。担当者が変わっても、提出した版と現在の計画の違いが分かる状態を保ちましょう。
稼働後は、検収・効果・返済を別々に振り返る
設備が動いたこと、契約上の検収が終わったこと、事業の効果が出たことは別々に確認します。稼働開始の写真だけで全て完了したと扱わず、仕様や数量、支払い、必要な書類を担当者が確認します。個別の契約上の検収の意味や手続きは、関係する専門家や取引先と確認してください。
効果の確認では、導入前に決めた測定項目を使います。生産量、停止時間、手戻り、段取り、保守費などを同じ条件で比べ、期待との差がどこから生じたかを考えます。よい数字だけを選んで説明するのではなく、新しく増えた作業や維持費も含めて、設備を使い続ける計画を見直します。
現金の動きは、予定していた入金と支払の実績を照合します。稼働が順調でも、顧客の検収や回収が遅れれば現金の不足が起きる可能性があります。売上、請求、入金を別の時点として追い、借入返済や税金等も含めて会社全体の残高を確認します。設備の効果と返済原資を混同しない管理が必要です。
元金返済が始まる前には、設備以外の支払いと重なる月を確認します。契約別の返済表だけでなく、会社全体の月別支払いへ集計しておくと、負担が増える時期が見えます。返済条件や取扱いは正式な契約内容を使い、資料にある期間の上限から自社の支払額を推定しないでください。
想定と違う状況が出た場合は、事実と今後の見通しを整理し、必要な相手へ相談します。金融機関への報告、業者への確認、現場の運用変更など、対応を分けて記録しましょう。問題が見つかったこと自体を隠すのではなく、何を確認し、どの判断を見直すかが分かる資料として残すことが大切です。
導入の判断を、実行できる段取りにする
設備投資の相談で揃えたいのは、目的、対象区分、支出、支払日、資金の状態、稼働までの工程です。設備本体の価格が決まっていても、設置や立上げの条件が未確認なら全体の計画はまだ動きます。未確認の項目をそのまま残し、確認が終わるまで進めない判断を明確にしておきましょう。
複数の案を比べる場合は、同じ期間と同じ費用範囲で比較します。新設と更新、分割導入、修理でつなぐ案では、休業や追加作業の条件が異なるかもしれません。費用が少ない案だけでなく、事業の課題を解決できるか、必要な現金を確保できるか、現場が運用できるかを並べて考えます。
会社の中で情報が分かれているなら、すべてを同じ担当者に集めるより、誰が何を更新するかを決め、資料をつなぐ仕組みを検討します。見積、検収、支払、稼働の状態が分かれば、設備の購入前だけでなく、導入後の確認にも使えます。制度のためだけに一度作る資料から、事業の判断に使い続ける記録へ変えることを目指します。
本稿は二〇二六年十一月七日に、兵庫県の制度一覧と、そこからリンクされる設備投資促進貸付の手引きを実読して作成しました。一覧の更新日は二〇二六年十月一日で、手引きのURLに独立した版番号はありません。記載条件は、申込時の最新資料と窓口で再確認してください。受付、適用条件、審査結果を本記事が保証するものではありません。
見積や設備台帳、支払予定、現場の進捗がつながらず判断に時間がかかる場合は、FUNDNOTEの問い合わせ窓口へ課題を伝えられます。事業計画の情報整理や、技術を使った収集・共有・期限管理を検討する相談として、どこで作業が止まるかを具体的に説明しましょう。金融機関や資格を有する専門家へ確認すべき判断とは、相談の範囲を分けます。
公式の出典と確認日
公式情報と編集部の整理・仮例を区別して記載しています。
- 設備投資促進貸付 ご利用の手引き ↗兵庫県 / 確認日:2026-11-07
- 制度融資一覧・パンフレット ↗兵庫県 / 確認日:2026-11-07
本記事は一般的な情報提供です。個別の融資・出資・税務・法律上の助言や、利用可否の判定ではありません。制度・条件は変更されることがあります。最新の公式情報と窓口でご確認ください。
内容の訂正・情報提供はこちら ↗