- 推薦と経営指導を入口に、通常制度と災害特例を分ける
- 設備費だけでなく休業・再開の支払日を整理する
- 営業改善の効果と返済に使える現金を区別する
生活衛生改善貸付
日本政策金融公庫 / 地域条件は制度ページだけで確定せず、事業所在地の窓口で確認
情報確認日:
参照資料:2026-11-07取得の通常制度ページ。独立の版番号なし。災害特例と分離
| 確認項目 | 制度内容・参照元 |
|---|---|
| 対象者・地域 | 公式の小規模事業者・従業員数・推薦を明示。人数算定等の個別判断はしない |
| 資金使途 | 経営指導に基づく設備/運転、その他公衆浴場業は運転のみ |
| 融資額 | 通常制度2000万円を上限として記載。希望額/承認額と区別 |
| 金利 | 特別利率Fへの参照だけ。数値は掲載しない |
| 保証料・諸費用 | 個別費用は未確認、ゼロとしない |
| 期間・据置 | 通常10年以内/据置2年以内。災害特例を混ぜない |
| 担保・保証人 | 通常制度の無担保・無保証人を原文確認 |
| 受付状況・期限 | 継続受付/予算/推薦所要時間は判定しない |
| 申込・相談窓口 | 組合等/指導センター・公庫への確認先を区別 |
確認日に掲載されていた内容を整理しています。「窓口確認」は条件を推定せず、確認が必要な点を示しています。申込時は各参照元の最新情報をご確認ください。
店舗改装の相談を、営業を続ける計画から始める
冷蔵庫の不調、客席の傷み、洗い場の動きにくさ。小さな飲食店や理美容店の設備更新は、売上を増やす投資であると同時に、今の営業を続けるための判断でもあります。見積金額だけで借入希望額を決めると、工事中の休業、支払日の集中、再開後の仕入れに必要な現金が抜け落ちます。そこで、何を直し、その間にどう営業し、いつ支払うのかを一つの計画にします。
本記事で確認する制度は、日本政策金融公庫の生活衛生改善貸付です。公式ページでは、生活衛生同業組合などの経営指導を受けている小規模事業者が、経営改善のための資金を無担保・無保証人で利用できる制度と説明されています。推薦と経営指導が制度の入口にある点が、設備の見積書だけを持参する相談とは異なります。利用できるかの判断は公庫と関係する窓口へ確認します。[1]
以下では、最初に公式情報で確認できた制度の骨格を示し、その後に編集部が提案する準備手順を説明します。試算に登場する店舗、金額、日程はすべて架空です。特定の店の調達事例でも、公庫が認めた資金計画でもありません。架空例の残高には利息や個別の諸費用を算入していないため、算出した額をそのまま申込金額にしないでください。
読者が最初に決めたいのは、借りられる上限ではなく、店のどの問題を解決するかです。冷蔵庫の交換なら故障の頻度や廃棄量、動線改善なら混雑する時間帯、客席改修なら安全面や営業への影響を記録します。将来の売上増加を大きく描く前に、今起きている支障と、直した後に確かめる項目があると、投資の必要性を具体的に話せます。
改装したい気持ちが強いと、工事業者の空き日程に合わせて契約を急ぎがちです。しかし資金調達の見通しがまだ無い段階で解約費用のある契約を結ぶと、計画を変更しにくくなります。相談、見積の確定、契約、支払い、休業、再開を別々の出来事として並べ、どこまで決めたかを整理するところから着手しましょう。
公式ページの通常制度と、災害関連の特例を分ける
公庫の通常制度で対象として示されているのは、生活衛生関係の事業を営む小規模事業者で、生活衛生同業組合等の長の推薦を受けた方です。従業員数は常時使用する人数で示され、原則として五人以下、旅館業と興行場営業は二十人以下の会社または個人とされています。人数の数え方や、自社の営業が対象に当たるかは、記事の業種名だけで決めず窓口へ確認します。[1]
資金使途は、経営指導に基づく経営改善のために必要な設備資金と運転資金です。ただし公式ページには、その他公衆浴場業は運転資金のみ対象という注記があります。「生活衛生の仕事だから同じ条件」と一括りにせず、業種ごとの例外まで確認する必要があります。複数事業を営む場合も、会社全体の資金と、今回の対象事業に使う資金を分けて説明します。[1]
通常制度の融資限度額は二千万円、返済期間は十年以内、うち据置期間は二年以内と記載されています。これは希望すればその額や期間で利用できるという意味ではありません。ページには審査の結果、希望に沿えない場合があることも明記されています。記事では上限と実際の承認額、選択できる期間と自社が返せる期間を区別して扱います。[1]
利率は特別利率Fへの参照であり、本稿ではその時々の数値を固定して掲載しません。申込時や実行時に適用される利率、据置中の支払い、返済方法、その他の負担を窓口で確認し、回答日を計画に残してください。無担保・無保証人という説明も、返済が不要という意味ではなく、借入後の支払いを含めた営業継続の計画が必要です。[1]
同じ公式ページには能登半島地震などに関連する別枠や期間の特例も掲載されています。本記事の架空例は通常制度を考えるためのもので、災害特例の対象や受付状況を判断するものではありません。検索結果の一部だけを見て、別枠の金額や長い返済期間を通常制度の条件として転記しないよう、資料を保存するときは該当する見出しまで記録します。
推薦に向けて、経営指導で話す課題を具体化する
公式の手続案内は、生活衛生同業組合が結成されていない場合、都道府県の生活衛生営業指導センターに相談するよう案内しています。制度の推薦と公庫の融資判断は、同じものとして扱いません。まず自分の業種の相談先を確かめ、経営指導の受け方、推薦までに確認する事項、準備資料を問い合わせるのが編集部の提案です。必要な期間を一律に断定しないことも大切です。[1][2]
相談時には「資金が足りない」だけでなく、どの仕事が止まりそうかを伝えます。たとえば架空の定食店なら、冷蔵設備の故障による営業縮小、厨房の動線による作業負担、席数に対する人員不足を別々に書きます。その中で今回直すもの、当面の運用で対応するもの、後日の投資に回すものを分ければ、投資額を減らす議論も含めて経営指導を受けられます。
課題の根拠は、大量の写真や長い説明文でなくても構いません。故障した日、営業への影響、修理費、廃棄した食材、閉店を早めた日など、出来事と金額の対応を用意します。安全や衛生に関する専門判断は関係する窓口に確認し、経営資料では「何が起きたか」と「誰に何を確認するか」を分けて記載します。改善の必要性を、資格業務の判断に置き換えないためです。
従業員に聞くときは、店主の考えを確認するだけの質問を避けます。「何を変えるとよいか」に加え、「変更すると困る作業はあるか」「工事中に別の場所でできる仕事は何か」を確かめます。休日の希望、研修の時間、設備を入れ替えた後の清掃なども、営業継続に関係します。集めた意見は全員一致の証拠にせず、決めたことと未決のことをそのまま残します。
初回相談の後は、窓口の指示、次に用意する資料、まだ確定していない条件を一枚にまとめます。口頭で話した見込みと、正式に確認できた事項を同じ欄に混ぜると、工事の発注判断を早めてしまうことがあります。担当者の発言を都合よく要約せず、分からなかった点を次回質問に戻す運用をつくることが、長い計画でも迷わない準備になります。
見積書を、工事費と営業を支える支出へ分け直す
設備の見積総額は、資金使途の出発点です。ただし、機器本体、搬入、設置、撤去、配管、電気工事、試運転などが一式になっていると、範囲の変更を説明しにくくなります。編集部は、見積の内訳と、店の課題を対応させた一覧を用意することを提案します。価格が安い案を選ぶためだけでなく、削っても営業できる部分と、欠かせない部分を区別するためです。
架空の定食店で冷蔵庫を交換する場合、本体を替えるだけで終わるのか、床の補強や電源の変更も必要なのかで支払総額と休業日数が変わります。工事業者に確認した範囲と、別業者が確認する範囲を整理しましょう。見積に含まれない作業を「たぶん不要」と見なすのではなく、未確認として残し、金額が出た時点で資金計画に追加します。
支払日は、納品日や営業再開日と同じとは限りません。契約時の前金、搬入前の支払い、検収後の残金など、条件ごとに現金の必要日を記入します。設備が使えるようになる前に支払いが集中するなら、その時点の口座残高を確認します。「改装後の売上で払う」という説明では、売上が入るより前の支払いを賄えない可能性があります。
運転資金として整理する支出は、対象になると決めつけず、設備と同じように用途と金額を記録します。休業中の家賃や人件費、再開前の食材、消耗品、告知の費用などを列挙し、経営改善との関係を説明できる形にします。制度上の取扱いは相談先に確認し、対象外となる支出についても、自社で支払う現金が必要である事実は資金繰り表から落としません。
発注前には、仕様と資金の両方を見て決める日を設けます。工事日程が決まっていても、調達額が未定なら、契約の条件や延期できる範囲を確認します。見積の有効期限が来るたびに全資料を作り直すのではなく、どの版を基にした判断かを一覧で管理すると、経営指導、公庫相談、業者との打合せで数字が食い違う事態を減らせます。
架空例:改装の前後で、現金が最も少ない月を探す
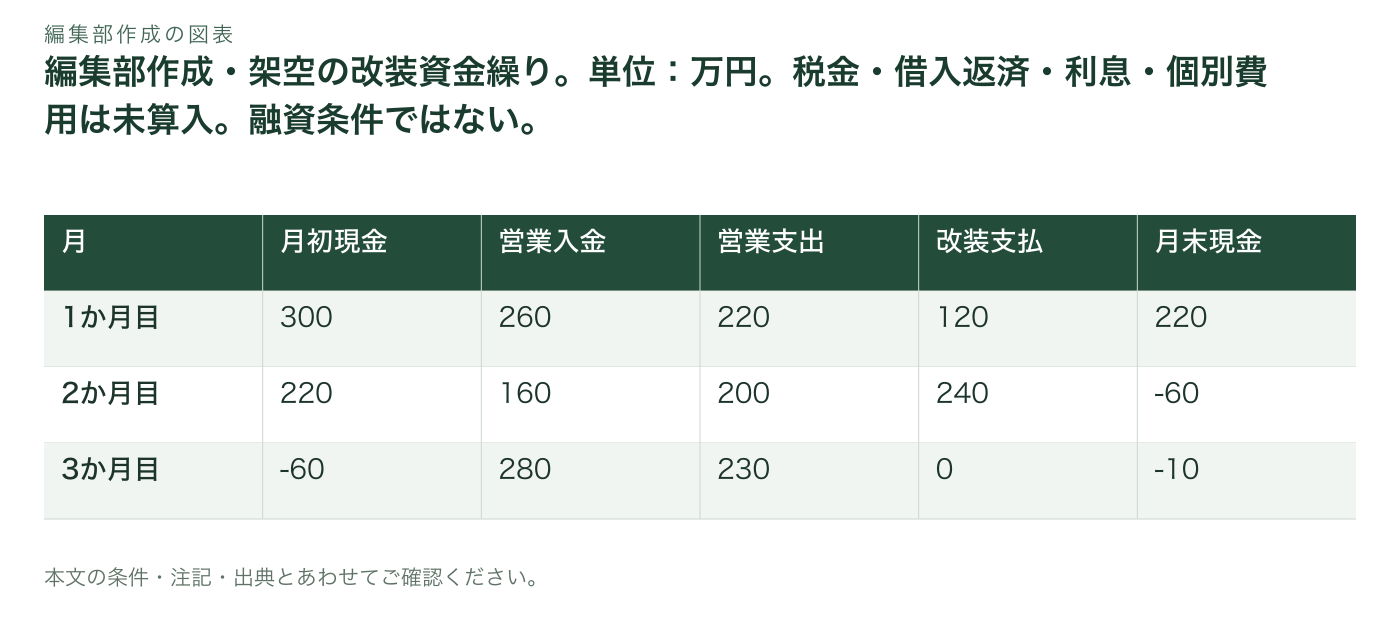
ここからは架空の定食店を使った計算です。月初現金は三百万円、月内の営業による入金は二百六十万円、通常の営業支出は二百二十万円とします。営業支出には仕入、人件費、家賃等をまとめ、税金、既存借入の返済、今回の借入の利息や諸費用は別欄で確認するものとします。この簡略化は計算の説明用であり、実際の資金繰り表から除いてよいという意味ではありません。
一か月目に改装の前金百二十万円を払うと、月末現金は三百万円に二百六十万円を足し、二百二十万円と百二十万円を引いた二百二十万円です。二か月目は休業の影響で入金が百六十万円に下がり、通常支出を二百万円、工事残金を二百四十万円とすると、月末現金はマイナス六十万円になります。通年で黒字でも、支払いの集中によって現金が足りなくなる構図です。
三か月目は再開後の入金を二百八十万円、営業支出を二百三十万円と仮定します。二か月目の不足をそのまま繰り越す計算では、月末はマイナス十万円です。売上が戻ったからといって、過去の資金不足が直ちに解消するわけではありません。月末だけでなく、前金や残金を払う日の前後まで週単位に分けると、表に現れない月中の不足も確認できます。
この例の六十万円は、必要な借入額を示していません。最低限残したい現金、未算入の税金や返済、工事追加費用、入金遅延を含めると必要額は変わります。反対に、支払条件の調整や工事範囲の見直しで不足を小さくできる場合もあります。上限まで借りる、自己資金を全部使うといった結論に飛ばず、不足の理由ごとに対応案を作ります。
計算の列は、資金調達を含めない現状案と、相談中の調達を含めた仮定案で分けます。融資額がまだ決まっていないのに、見込みの入金を確定欄へ置くと、支払い可能に見えてしまいます。金融機関へ説明する際も、何月にいくら入ると仮定したかを示し、実行時期が変わった場合に延期すべき支出を合わせて話せるようにしておきましょう。
表の内容をテキストで読む
| 月 | 月初現金 | 営業入金 | 営業支出 | 改装支払 | 月末現金 |
|---|---|---|---|---|---|
| 1か月目 | 300 | 260 | 220 | 120 | 220 |
| 2か月目 | 220 | 160 | 200 | 240 | -60 |
| 3か月目 | -60 | 280 | 230 | 0 | -10 |
休業と工事の遅れを、別々の変動として試す
工事が予定どおり終わる場合だけの計画では、調達した資金が十分かを判断しにくくなります。編集部は、工事の遅れと、再開後の来客の戻りを別々に動かして試すことを提案します。いずれも将来予測ではなく、どの条件で現金が不足するかを見る仮定です。遅れる原因を決めつけず、業者や店内の担当者と確認できる項目を中心に置きます。
前節の例で二か月目の営業入金がさらに四十万円減れば、同月末の現金はマイナス百万円です。営業支出を変えないという単純な仮定なので、実際に減らせる仕入れや増える臨時支出を加えると結果は変わります。重要なのは、不足額だけを大きくすることではなく、売上が減っても残る固定的な支払いと、営業量に合わせて変わる支払いを分けることです。
工事の遅れでは、追加の工事費だけでなく、休業が延びることによる現金への影響を確認します。人件費の取扱い、店舗の賃料、仮の保管場所、既存設備の処分時期など、日程を動かすと条件が変わるものを一覧にします。法令や労務上の判断は関係する専門家に確認し、資金計画の担当者は確認が済んだ支払額と予定日を表に反映させます。
再開後の売上を試すときは、客数と客単価を両方高く設定しないようにします。客数だけが戻る案、単価は据え置く案など、変える前提を限定すると結果の原因が分かります。改装の効果が確認できるまでの期間も仮置きし、その間に追加の投資を発注するかどうかを決める日を設けます。売上の良し悪しを見てからでよい支出まで先に固定しないためです。
代替案として、全休業ではなく段階的な交換が可能か、繁忙期を避けられるか、修理で期間をつなげるかを比べます。ただし、安価な代替案が安全や衛生の問題を解決できるとは限りません。費用の比較と実施可否の判断を分けて、業者や関係窓口からの確認結果を記録し、実施できる案だけを資金計画の比較対象に残します。
設備の効果は、返済に回る現金と分けて測る
新しい設備で作業時間が減っても、その時間がそのまま現金の増加になるわけではありません。残業代が減る、追加の注文に対応できる、廃棄が減るなど、どの経路で収支に影響するかを分けます。効率化で生まれた時間を清掃や接客に回す場合は、その改善自体に価値があっても、借入返済の原資と同じ金額で扱わないようにします。
架空の店で食材廃棄が月三万円減り、修理費の平均が月二万円減ったとしても、その五万円がすべて自由に使えるとは限りません。新設備の保守費用や電気料金が増える可能性があり、修理費のように毎月一定でない支出もあります。削減できた費用を実績で確認するまで、計画ではどの項目が見込みなのかを表示し、確定した効果に見せないことが大切です。
返済の確認では、既存借入と今回の借入を別々の表で見るだけでなく、同じ月の支払いとして合計します。据置期間がある場合も、元金返済が始まる月に必要な現金が増えることを確認します。具体的な返済額や利息の扱いは公庫に確認した条件を使い、記事の限度額や期間から架空の返済条件を実際の申込みに当てはめないでください。
設備の故障を避ける目的と、売上を増やす目的が混在しているなら、それぞれの判断基準を用意します。営業継続のために不可欠な部分は、売上増加を過大に置かなくても必要性を説明できる場合があります。一方、追加席や高価格商品の導入を目的にするなら、その需要の根拠と、期待が外れたときの対応を別に示すと、投資全体を見直しやすくなります。
効果を振り返る日には、借入相談で用意した仮定と、実際に起きたことを比較します。売上だけでなく、休業日数、納品の遅れ、支払の追加、作業負担も記録します。計画どおりでなかったことを隠さず、何を変えるかを説明する資料にすることで、その後の経営指導や金融機関との対話にも使える記録になります。
用意する資料を、提出用と店内管理用に分ける
提出書類の正式な種類や提出方法は、推薦窓口と公庫へ確認します。そのうえで店内では、営業の概要、直近の経理資料、設備見積、支払予定、既存返済の一覧、改装前後の営業計画を関連づけて保管すると便利です。これは編集部の管理方法であり、ここに挙げた資料を揃えれば申込みが受理されるという必須書類一覧ではありません。
一つの設備に複数の見積や仕様書がある場合は、最終版が分かる名称を付け、古い案は削除せず履歴として分けます。ファイル名だけに金額を入れると変更のたびに混乱するため、見積日、業者名、対象機器、採用した版を一覧で管理します。金額の増減には、仕様追加、数量変更、運搬費の変更など、何が動いたかを短く添えておきましょう。
現金の情報は、売上の集計と実際の入金を分けて用意します。キャッシュレス決済の入金日、振込の手数料、掛売りの回収日などが店によって異なるからです。未入金を売上の二重計上と混同しないよう、売上日、入金予定日、入金実績を分けて確認します。通帳の残高と資金繰り表の開始残高が一致しているかを確認する作業も欠かせません。
従業員や取引先に関する資料は、必要以上に共有しません。担当者が把握すべき集計情報と、個人情報を含む原本を分け、相談先から正式に求められた範囲を確認して提出します。メールで送る場合も、宛先、添付ファイルの版、送信方法の指示を確かめます。準備の速さと、関係者の情報を適切に扱うことを両立させる運用が必要です。
資料の不足が見つかったときは、数字を推定して埋めるより、未確認である理由と確認予定日を残します。たとえば撤去費が未確定なら、設備費に含めているかどうかを明示します。把握できていない費用がある状態を隠さず、確定後に資金計画を更新する段取りを相談先と共有することが、後の説明の行き違いを防ぎます。
資料の整理が止まる理由が、店主の携帯に見積写真があり、経理の表に金額があり、業者との連絡に支払日があるという情報の分散なら、集める仕組みを変える余地があります。見積を受け取った日、採用した版、支払予定、確認済みの担当者を結ぶ小さな管理画面を用意すれば、毎回同じ資料を探す仕事を減らせるかもしれません。導入の前に、どこで探し直しているかを記録します。
最初から高機能なシステムを求めるのではなく、店主が見積を登録し、経理が支払予定を確かめ、変更があれば関係者に知らせる範囲から検討します。紙の資料を残す必要があるか、写真から読み取った金額を誰が原本と確認するか、従業員がどこまで閲覧するかも決めます。仕組みは金額や制度条件の正しさを判断するものではなく、確認した情報をつなぐためのものです。
VERSAROCへ技術面を相談する場合は、使っている表や資料の種類、転記している箇所、誰の確認で止まるかを伝えると、収集・共有・期限管理をどう整えるかを話しやすくなります。金融機関向けの回答を代わりに決めるのではなく、経営者が事実を確かめ、更新を続けられる業務の土台を検討する相談として切り分けます。
面談では、条件だけでなく順番と境界を質問する
制度の相談では、金利や融資額以外にも確認したい項目があります。推薦の相談をどこから始めるか、設備の契約や支払いが進んでいる場合にどう扱われるか、用途が複数あるときにどのような説明が必要かなどです。契約前の段階で確認すれば、資金が確定する前に取り消せない支出を抱えることを避けやすくなります。
質問には、自社の状況を短く添えます。「改装に使えますか」だけでなく、「厨房設備を交換し、工事中は二週間休業する計画で、前金と残金の支払日が分かれています」と伝えます。仮定の日数はその旨を明示し、決定済みの契約条件と混ぜません。相談先が制度と自社の状況を対応させられる粒度にすることがポイントです。
費用の質問では、設備本体以外の作業、休業中の支出、再開準備の資金をそれぞれ挙げて取扱いを確認します。ある項目が対象外でも、他の支出の説明まで不明にならないよう、一覧の行を分けておきます。対象外の支出を別の名称へ置き換えて申告するのではなく、自己資金や計画変更でどう対応するかを正面から検討します。
返済については、返済開始月、据置期間中の支払い、繰上返済や条件変更を相談する場合の手続きなど、自社に関係する事項を質問します。窓口の一般的な案内と、実際に提示された個別条件を分けて記録してください。記事で紹介した制度の骨格と同じでも、借入後の契約内容は自分の確認が必要です。
面談の最後に、その場で決まったことと次回までの宿題を確認します。「相談できた」ことを「借入が決まった」ことに置き換えないためです。店内の担当者にも、現時点の判断、まだ決めない支出、確認を待つ日程を共有します。工事業者との日程調整にも同じ情報を使い、誰か一人の理解だけで発注が進む状態を避けましょう。
計画を小さくする案も、同じ基準で比較する
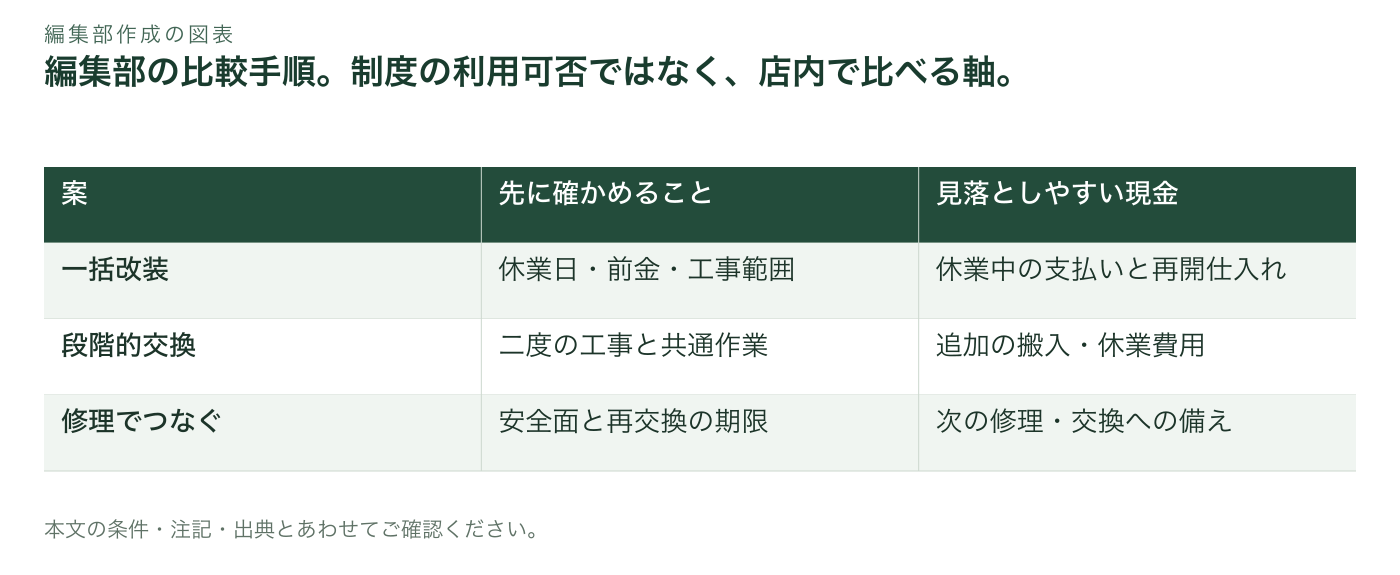
見積金額が想定を超えたとき、借入を増やすことだけが対応ではありません。必要な更新と追加の装飾を分ける、工事の範囲を二回に分ける、営業への影響の少ない時期へ移すなどの案を比較します。それぞれについて、今回の課題が解決するか、先送りした支出がいつ必要になるかを確認し、金額だけで順番を付けないようにします。
段階的に設備を替える案では、工事を二度行う費用や、配管など共通作業の重複を確認します。一度の支出が小さくなっても、総額が増えたり、再度の休業が必要になったりするかもしれません。各案の前金、工事残金、休業日、再開後の固定費を同じ形式で並べれば、比較のために作った数字が案ごとに異なる条件になっていないかを確かめられます。
修理でつなぐ案には、再故障時の対応と期限を設けます。「今回は修理する」と決めても、半年後に同じ故障を繰り返すなら、必要資金を後ろへ動かしただけかもしれません。修理の結果を確かめる日、交換を再検討する条件、予備の設備を借りられるかなどを記録します。安全性や適法性の確認は、関係する専門家や窓口へ依頼します。
営業規模を変える案では、客席や営業時間を減らした場合の収支と、店主や従業員の負担を同時に見ます。資金繰りだけが改善しても、無理な働き方が前提なら継続しにくくなります。利益、現金、作業の量の三つを別々に確認し、どれか一つの指標だけで改装の成功を判断しないことを編集部は提案します。
比較後に採用しなかった案も、理由を一行残して保存します。材料価格や営業状況が変わったとき、最初から検討し直す負担が減るからです。ただし、過去の案の見積や融資条件が現在も有効とは限りません。再利用するのは判断の構造であり、価格と制度条件はその時点の資料で更新します。
表の内容をテキストで読む
| 案 | 先に確かめること | 見落としやすい現金 |
|---|---|---|
| 一括改装 | 休業日・前金・工事範囲 | 休業中の支払いと再開仕入れ |
| 段階的交換 | 二度の工事と共通作業 | 追加の搬入・休業費用 |
| 修理でつなぐ | 安全面と再交換の期限 | 次の修理・交換への備え |
実行後の確認を、営業再開の日に終わらせない
工事が終わったら、納品・検収・支払いの記録を揃え、当初の見積と実際の支出の差を確認します。予定と違う機器に変更した、追加工事が発生したなど、資金使途に関係する変更は、必要な連絡や確認を窓口へ行います。変更があった事実を店内だけで処理せず、契約や制度上の扱いを自分たちで決めつけないことが重要です。
再開直後は売上の増減が大きいため、一日の結果だけで投資の良否を判断しません。来店数、営業日数、客単価、仕入支出、設備の保守費などを揃え、比較する期間を決めます。既存のお客様が戻るまでに時間がかかったのか、メニュー変更が影響したのかなど、数字を動かした原因を一つずつ確認します。
資金繰りは、計画した入金日と実際の入金日を照合します。キャッシュレス決済や掛売りの回収が遅れているなら、売上が計画どおりでも現金は不足することがあります。資金が少ない日を事前に把握し、支払予定の変更や相談の必要性を早く検討できる状態を目指します。新たな借入を見込みで計上して残高を整える方法は使いません。
経営指導の振り返りには、改善したことだけでなく、負担が増えたことも持参します。設備の清掃時間、新しい操作への習熟、配置を変えたことによる別作業の混雑などは、営業して初めて分かる場合があります。改善の成果と次の課題を一緒に記録すると、設備の追加購入より運用変更で解決できる問題も検討できます。
返済開始が近づく前には、同じ月に税金や保険料、別の借入の返済が重ならないかを確認します。支払いが難しくなる可能性に気づいたときは、事実が整理できる範囲で早めに関係窓口へ相談します。条件変更の可否や効果を記事で保証するものではありませんが、困難を隠して数字を整えるより、状況と見通しを説明できる記録が必要です。
次の相談までに、店主と担当者で合意しておくこと
今日からの準備は、店の課題を一つ選び、その課題を確かめる記録を集めることです。次に、設備の範囲と支払日を業者へ確認し、経営指導と推薦の相談先を確かめます。順番を決めるのは制度の審査を有利にするためではなく、未確認の前提が残ったまま工事契約や支払いを進めないためです。
店主、経理担当、現場担当が別の数字を見ないよう、今回採用する見積、営業日程、資金繰り表の版を揃えます。更新担当と更新日を決め、金額が変わったときは変更理由も短く記録します。毎回分厚い計画書を作り直す必要はなく、次の判断に必要な数字と、その根拠へ辿れる状態が大切です。
相談前の確認では、必要額だけでなく、まだ確定していない費用、実行日が遅れた場合の対応、最低限残したい現金を説明できるかを確かめます。資金の余裕が見えない場合は、工事の規模や時期を見直す案を持って相談します。どれだけ借りられるかを先に決めず、営業を続けられる案を複数用意する姿勢が役立ちます。
公式情報の確認日は二〇二六年十一月七日です。公庫の制度ページと生活衛生関係営業のよくある質問を実読し、通常制度と特例を分けて整理しました。利率の数値、受付の継続、推薦に要する期間、個別の利用可否を本稿から推定しないでください。相談や申込みの時点で、改めて公式資料と関係窓口の案内を確認します。
資金調達の準備で整理しきれないのが、資料の所在、支払時期、複数案の比較といった事業計画の問題なら、FUNDNOTEの問い合わせ窓口へ相談内容を伝えられます。制度の利用判断、融資の決定や媒介、専門資格を要する業務を約束する窓口ではありません。自社が今どこまで整理できていて、何を確認したいのかを具体的に記すと、相談の入口が明確になります。
公式の出典と確認日
公式情報と編集部の整理・仮例を区別して記載しています。
- 生活衛生改善貸付 ↗日本政策金融公庫 / 確認日:2026-11-07
- 生活衛生関係営業の方・よくあるご質問 ↗日本政策金融公庫 / 確認日:2026-11-07
本記事は一般的な情報提供です。個別の融資・出資・税務・法律上の助言や、利用可否の判定ではありません。制度・条件は変更されることがあります。最新の公式情報と窓口でご確認ください。
内容の訂正・情報提供はこちら ↗