- 同時のプロパー融資と計画支援の二つの対象区分を窓口で確認する
- 複数の契約を管理しながら会社の現金は一つの表で見る
- 計画の作成・実行・報告を担当と期限のある作業にする
協調支援型特別資金
宮城県/取扱金融機関/宮城県信用保証協会 / 宮城県。県内事業所等の共通条件と個別対象を確認
情報確認日:
参照資料:令和8年度 宮城県中小企業融資制度のごあんない(8ページ)を2026-11-07確認
| 確認項目 | 制度内容・参照元 |
|---|---|
| 対象者・地域 | 同時プロパー1割以上の区分/金融機関支援で自ら計画実行報告する区分を確認 |
| 資金使途 | 設備/運転等の資金使途は個別確認。列挙した支出を適用認定しない |
| 融資額 | 借入上限の数値を掲載せず、架空A/B実行を制度割合の判定例にしない |
| 金利 | 個別適用値を掲載せず確認事項とする |
| 保証料・諸費用 | 保証料数値を補わない |
| 期間・据置 | 実行・据置・返済期間は個別条件確認、期間の上限から返済額を推定しない |
| 担保・保証人 | 制度全体の保証と審査を説明。個別担保/保証人は決めつけない |
| 受付状況・期限 | 年度案内の存在から継続受付を保証しない |
| 申込・相談窓口 | 金融機関の申込窓口を確認。県・協会・銀行を区別 |
確認日に掲載されていた内容を整理しています。「窓口確認」は条件を推定せず、確認が必要な点を示しています。申込時は各参照元の最新情報をご確認ください。
複数の資金を組み合わせる前に、全体の使い道を描く
設備の代金を払い、原材料を仕入れ、受注が増えてから代金を回収する。事業を前に進める資金は、一度に必要になるとは限りません。制度融資や金融機関の融資を組み合わせる相談では、商品名を並べるだけでなく、どの支出に、いつ、いくら必要なのかを一つの計画にする必要があります。借入の件数が増えても、事業の資金繰りは一つだからです。
宮城県の令和八年度中小企業融資制度の案内には、協調支援型特別資金が掲載されています。対象の説明には、同時に一定割合以上のプロパー融資を受ける場合と、金融機関の支援を受けながら自ら事業計画の策定、実行、進捗報告に取り組む場合という二つの区分が示されています。自社の相談がどちらに当たるかを確認することが準備の入口になります。[1]
本稿は、制度の対象や審査結果を個別に判定するものではありません。県の原資料で確認した制度の構造を出発点に、編集部が提案する資金の組合せ、資料、役割分担、実行後の管理を説明します。金利、保証料、受付、実行までの日数を記事の都合で補わず、相談先へ確認する事項として整理します。
後半の食品加工会社と金額はすべて架空です。宮城県や特定の金融機関の承認事例でも、申込みに適切な金額の提案でもありません。複数の資金が入る時期と返済の時期を同じ表で見るための例として扱い、制度で定める割合の計算方法や対象要件を、架空の比率から逆算しないようにしてください。
資金調達の相談を始める時点で、すべての資料を完成させる必要があるとは限りません。一方、分からないことを見込みで埋めると、金融機関がどこから確認すべきか分かりにくくなります。確認できた事業の現状、使い道、予定日、未決の条件を分けて示し、次の相談までに何を揃えるかを決める資料にしましょう。
県・金融機関・保証協会の役割を整理する
宮城県の制度案内は、県、金融機関、宮城県信用保証協会が協調して行う中小企業者向けの融資制度と説明しています。融資の申込窓口は金融機関で、県による原資の一部預託や保証料の負担などを通じ、県の定める条件で融資する仕組みです。県の制度があることと、県から直接希望額が支払われることを同じ意味で捉えないようにします。[1]
案内には、金融機関と信用保証協会の審査の結果、希望に沿えない場合があることも明記されています。制度の説明を読んだことや、会社が計画を作ったことだけで、借入の実行が確定するわけではありません。設備業者との約束や原材料の発注を進める前に、どこまでが相談段階で、何がまだ審査・確認中なのかを把握します。
プロパー融資と制度融資という言葉は、面談で使われる具体的な取引と対応させて確認します。社内で一括して「銀行から借りる」と呼んでいても、保証の取扱い、契約、実行時期、返済条件が別かもしれません。名前を知っていることと条件を理解していることは別なので、今回組み合わせる資金ごとに、担当窓口から説明を受けた内容を記録します。
県内の事業所や対象業種など、制度全体の条件も確認が必要です。案内は一定の事業規模、業種、既存の信用状況等について対象や対象外の説明を設けています。会社が宮城県に関係しているだけで利用できると判断せず、所在地、事業の実態、法人等の区分を示し、個別資金の条件と制度共通の条件の両方を窓口へ確認してください。[1]
相談資料の表紙には、制度の名称、相談する金融機関、現在確認している区分、資料の基準日を記します。複数の制度を同時に調べると、別の制度の金利や上限を転記しやすくなるためです。県の資料と金融機関の個別説明を保存し、両者の役割を理解したうえで、どの条件が今回の相談に適用されるかを確認します。
二つの対象区分を、自己判断で同じものにしない
協調支援型特別資金の対象説明の一つは、当該資金と同時に、融資額の一割以上のプロパー融資を受けるものとされています。本稿では、この一割の分母や対象とする実行額の具体的な取扱いを、独自に決めて計算しません。どの資金を基準にし、いつ、いくら実行する必要があるかを、正式な要綱と申込金融機関に確認することが必要です。[1]
もう一つは、申込金融機関の支援を受けながら、自ら事業計画の策定、計画の実行、進捗の報告を行うことができるものという区分です。支援を受けるという言葉だけで、作成や実行を銀行に任せればよいと考えないようにします。何を会社が決め、どこに支援を受け、どのように報告するかを相談するための入口として捉えます。[1]
二つの区分のどちらで相談するかによって、準備する質問が変わります。複数資金の実行を組み合わせるなら、同時性や契約・実行条件を確認します。計画に関する区分なら、必要な計画の範囲、支援の内容、報告の方法を確認します。どちらが有利かを根拠なく比べず、自社の事実と取り組める管理の内容を説明しましょう。
計画を作ること自体が必要でも、その書式、期間、添付資料、提出の頻度までこの記事から推定しないでください。県の年度資料だけで読み取れない詳細がある場合は、最新の要綱や窓口の指示を確認します。過去に使った書類がそのまま通用すると見なさず、今回の区分、年度、取引内容に合うものかを確かめます。
借入の組合せを後から変える場合も、最初に確認した条件が維持できるかを相談します。一方の実行額を減らした、実行日を動かした、設備費の一部を延期したなどの変更は、全体の必要資金だけでなく、相談した制度区分にも影響するかもしれません。自社の表を直しただけで対応済みとせず、関係する窓口へ確認する事項を残します。
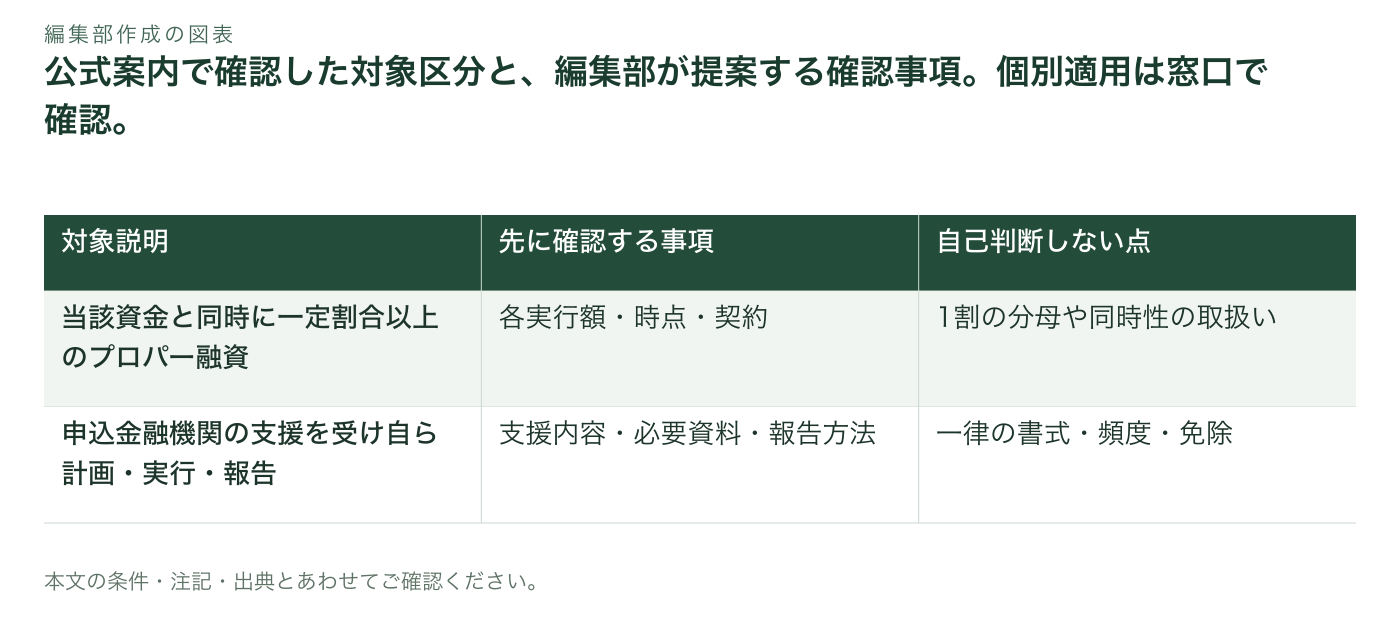
表の内容をテキストで読む
| 対象説明 | 先に確認する事項 | 自己判断しない点 |
|---|---|---|
| 当該資金と同時に一定割合以上のプロパー融資 | 各実行額・時点・契約 | 1割の分母や同時性の取扱い |
| 申込金融機関の支援を受け自ら計画・実行・報告 | 支援内容・必要資料・報告方法 | 一律の書式・頻度・免除 |
資金使途の表を、設備・運転・時期に分ける
事業計画の準備では、まず使い道の総額を見積や支払予定へつなぎます。機械本体、設置、初期の材料、外注、研修、営業準備などを一式にまとめず、何を実現する支出かを記します。各項目が制度上の対象になるかは窓口の確認事項であり、一覧に載せたことを対象認定の意味にはしません。
設備に関する支払日は、契約日や稼働日と分けて確認します。発注時の前金、搬入前の支払い、検収後の支払いがあれば、それぞれ現金が必要です。融資の実行を相談している日より先に支払いがある場合は、その間をどうするかを検討し、未確定の借入がすでに入金されたような表を作らないことが重要です。
運転資金は、売上が入るまでの期間に使う現金の動きと対応させます。新しい受注のために材料を先に仕入れる、製品を一定期間保管する、納品後に代金が入るといった順序があれば、支払いと入金を分けて描きます。粗利が確保できる予定でも、回収までに現金が足りるとは限らないためです。
使い道を並べた後に、自己資金、相談中の借入、確定している入金を別々に置きます。自己資金の全額を使っても既存事業が続けられるか、日常の給与や仕入れに残すべき現金はあるかも確認します。希望する調達額から支出を逆に作るのではなく、実際の支出と必要日から資金の不足を捉えるのが編集部の提案です。
対象外や未確認の支出がある場合も、資金繰り表から消しません。制度の対象かどうかと、会社が現金を支払う必要があるかは別の話だからです。対象の確認が必要な欄、自己資金で賄う案、支出を延期する案を分け、制度の利用判断と事業全体の資金計画を混同しないようにします。
架空例:二つの融資があっても、現金の表は一つ
架空の食品加工会社が、設備関連支出三百万円と立上げの運転支出百万円を計画しているとします。合計四百万円に対し、自己資金百万円、資金Aを二百四十万円、資金Bを六十万円と仮に置きます。これは複数の調達を見分けるための数字で、協調支援型特別資金の割合要件、適用額、審査結果を示す例ではありません。
四百万円の支払いに対して同じ四百万円の調達計画を作っても、すべてが同じ日に動くとは限りません。仮に設備の前金百二十万円が先に必要で、資金AとBはその後の入金予定なら、前金を払う時点の現金を別に確認する必要があります。自己資金百万円を用意できるという情報だけでは、支払日に足りるかは判断できません。
会社全体の現金について、一か月目の月初現金百五十万円、営業入金二百万円、営業支出百八十万円、設備支出百二十万円とします。新たな借入がまだ入らない案では、月末現金は五十万円です。二か月目を営業入金二百二十万円、営業支出二百十万円、設備支出百八十万円とすると、月末はマイナス百二十万円になります。
二か月目に資金AとBの合計三百万円が実行されると仮定した別案なら、月末は百八十万円です。ただし、この額には既存借入の返済、税金、新しい借入の利息や個別の費用を含めていません。資金が入る予定を仮置きした計算なので、実行時期の確約でもありません。正式な条件とすべての支払いを加えて初めて、実際の残高を見通せます。
この例は、制度ごとに別の表を作って安心するのではなく、会社の現金を一つの予定表で見るためのものです。調達別の契約や返済は別管理しながら、同じ会社の口座に入る資金と支払う資金は統合して確認します。資金が一方だけ遅れた場合や、予定額より小さくなった場合の案も作り、支出をどう見直すかを考えます。
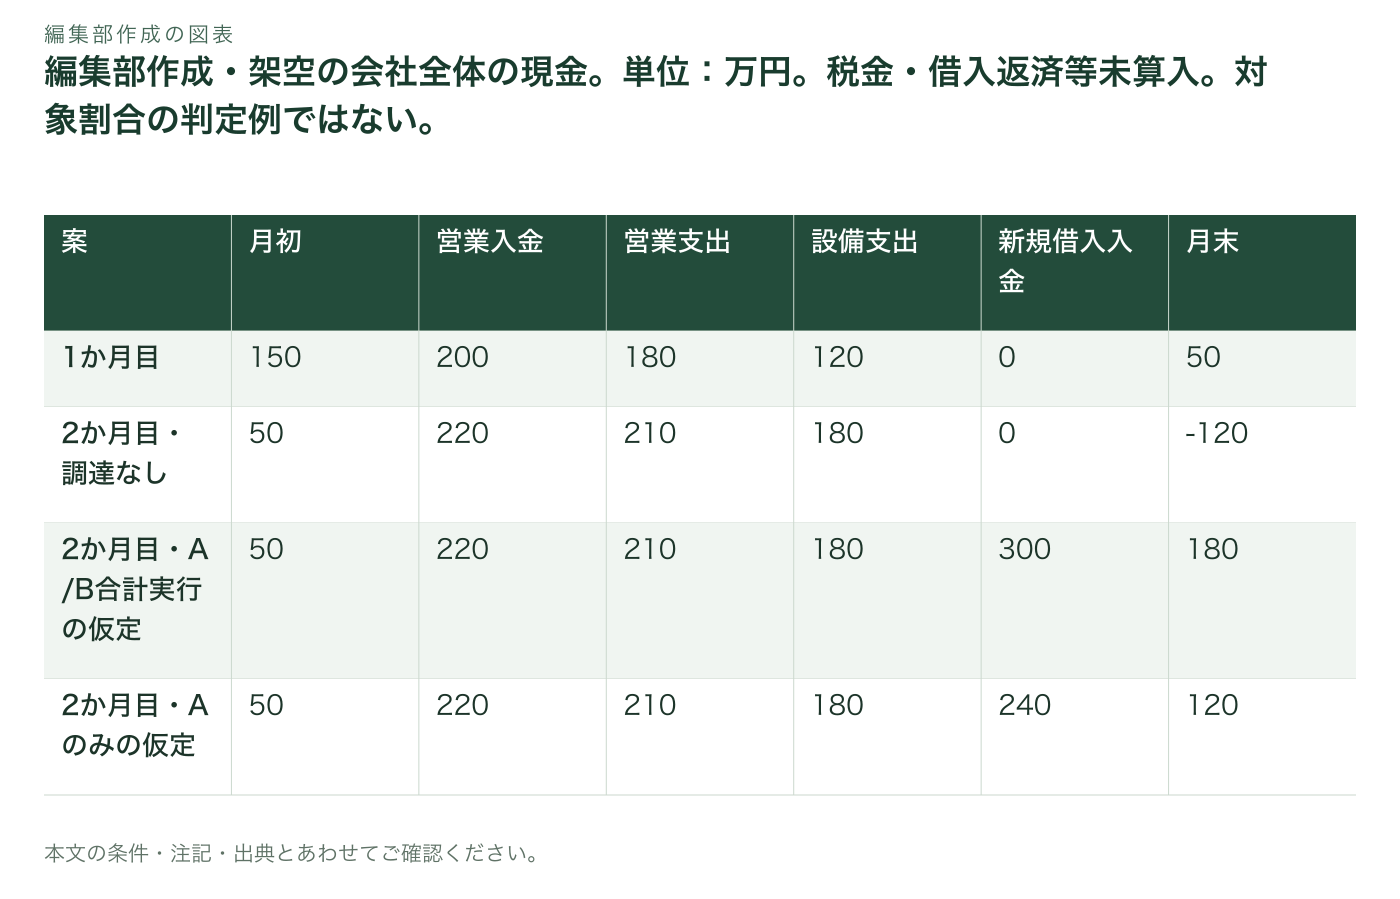
表の内容をテキストで読む
| 案 | 月初 | 営業入金 | 営業支出 | 設備支出 | 新規借入入金 | 月末 |
|---|---|---|---|---|---|---|
| 1か月目 | 150 | 200 | 180 | 120 | 0 | 50 |
| 2か月目・調達なし | 50 | 220 | 210 | 180 | 0 | -120 |
| 2か月目・A/B合計実行の仮定 | 50 | 220 | 210 | 180 | 300 | 180 |
| 2か月目・Aのみの仮定 | 50 | 220 | 210 | 180 | 240 | 120 |
支援を受けながら、会社が決めることを残す
金融機関の支援を受けて計画を作る場合でも、商品をどう売るか、誰が実行するか、どの費用を負担するかを決めるのは事業者自身です。外部の助言を、そのまま実行可能な計画として受け取らず、現場の人員、設備、取引先との約束に照らして確かめます。相談の後に社内で何を判断したかを記録することが、進捗報告の準備にもなります。
計画の担当表には、経営者、営業、製造、経理などの役割を具体的に置きます。全項目を「社長」とだけ書くと、日常業務が忙しいときに更新が止まりやすくなります。どの情報を誰が集め、誰が確認し、どの会議で決めるかを分けると、外部の支援を受ける際も、必要な質問と資料の所在が分かりやすくなります。
支援窓口と話した内容は、提案、確認済みの条件、社内判断待ちに分けます。「その案を検討してはどうか」という助言と、制度上認められた資金使途や正式な融資条件は同じではありません。回答者、確認日、対象となる資料を残し、担当者の受け止め方だけで計画の状態が変わらないようにします。
現場の担当者に計画を共有するときは、借入の金額だけでなく、事業として何を変えるかを伝えます。生産量を増やすなら、そのための人員、作業、品質管理、販売の見通しも必要です。売上の目標を伝えるだけで、誰がどの作業を増やせるかが決まったように扱わないことが重要です。
計画を更新するときは、変更を認める人と連絡する相手を決めます。設備の発注や採用を進めると取り消しに費用がかかる場合もあるため、見積や条件が変わった時点で相談すべき事項を確認します。外部の支援を受ける計画ほど、会社がどの判断を済ませたかを明確にする運用が必要です。
進捗報告は、売上の達成率だけにしない
事業計画の進捗を見る際には、売上の目標だけでなく、その前に起きる作業を確認します。設備の発注、設置、試運転、販売先との打合せ、初回納品、請求といった段階を分けると、計画との差がどこで生じているかが分かります。報告の形式や頻度は窓口の指示に従い、ここでの例を制度上の指定と取り違えないようにします。
売上が計画未達でも、受注が遅れたのか、製造が間に合わないのか、納品は済んでいるが請求前なのかで対応は変わります。達成率だけでは、次に誰が何をするかを決めにくくなります。計画した出来事、実績、差の理由、次の対応を同じ行に置くと、支援を受ける際も具体的な議論につながります。
現金の報告では、損益と入出金を分けて見ます。材料をまとめて買ったために現金が減ったのか、回収が予定より遅れたのかを区別します。利益の数字が変わらなくても資金不足が生じることがあるため、実績の残高と次の支払日を確認し、将来の借入を確定した入金のように記載しない運用が必要です。
報告の数字が後から修正された場合は、元の資料と修正理由を残します。締め日後に請求書が届いた、入金の確認が遅れたなど、理由に応じて社内の集計手順を見直します。数字を整えるためだけの修正ではなく、次回も同じ誤差が起きるかを確かめる記録にすると、管理を改善するための対話に使えます。
計画が順調なときも、目標を上回った理由を確認します。一時的な大口注文、取引先の前倒し発注、価格の変更などによる売上を、継続的な増加として扱わないためです。上振れした現金を追加投資に使う前に、今後の支払い、借入返済、必要な在庫を確認し、同じ条件が続くかを検討します。
複数契約の返済を、同じ月へ集計する
調達が複数になる場合、契約ごとの返済表を保存したうえで、会社全体の月別支払いへ集計します。一方の返済が少ない時期にもう一方の返済が始まる場合もあり、個別の表だけでは負担が重なる月を見落とすことがあります。元金、利息、保証料やその他の費用をどのように支払うかは、正式に提示された条件を確認して反映します。
据置の説明を受けた場合も、何の支払いがいつまで据え置かれるかを確認します。借入全体に何も支払いがないと自己判断しないでください。元金返済が始まる月を資金繰り表に表示し、その頃に設備の効果や新商品の売上がまだ見えていない場合の案も試します。制度資料の最長期間を、そのまま自社の条件と扱わないことが必要です。
既存借入の返済も同じ表に置きます。新しい資金だけの返済が可能に見えても、以前からの支払いが重なると余裕がなくなるかもしれません。会社全体の支払いを確認してから、売上や粗利の仮定と対応させます。借入残高が増減したときは、どの契約の実行や返済によるものかを追えるようにしておきましょう。
返済条件がまだ提示されていない段階では、未確認の欄を残します。記事や他社事例から利率を持ってきて計算すると、保証料や契約期間の違いを見落とす可能性があります。仮計算を作る必要がある場合は、関係窓口に確認した前提と、正式条件を受けたら更新する箇所を明示し、確定した返済計画として配布しないようにします。
支払いが難しくなりそうな場合は、未達の原因と今後の見通しを整理し、関係する金融機関へ早めに相談することを検討します。本稿は条件変更が認められると保証するものではありません。相談のために、現金の不足日、売上や回収の見通し、実行可能な支出見直しを説明できる記録を持つことが重要です。
実行時期がずれた場合の案を、事前に用意する
二つの資金を同時に使う相談では、片方だけの実行が遅れる場合も想定し、何が起きるかを整理します。制度上、実行の時期を合わせる必要があるかは窓口へ確認する事項です。会社の資金計画では、遅れた資金をすでに受け取ったように扱わず、設備や仕入れの支払いをどこまで延期できるかを検討します。
架空例で資金Aの二百四十万円だけが入り、資金Bの六十万円が翌月になると、二か月目末は百八十万円ではなく百二十万円です。この数字も既存返済等を未算入の簡略例なので、実際の余裕を示すものではありません。もし支払いが月の前半に集中するなら、月末に現金が残っていても不足する日があるかを週単位で確認します。
設備の納期が延びる場合は、支払いが遅れるから資金が余る、と単純に判断しないようにします。試運転や販売開始が後ろへ動けば、期待していた入金も遅れるかもしれません。仮の保管費、人員の待機、外注への振替などが必要になる場合は、その実施可否と費用を確認し、計画の別案へ反映します。
売上の立上がりが遅れる場合は、客数や販売量だけを下げる案と、粗利が変わる案を分けます。どの前提が資金に効いているかを見るためです。目標を一律に何割下げるだけでは、材料購入の条件や固定的な支出がどう動くかが分かりません。変更する前提と、変えない前提を表に記し、次に確認する資料を決めます。
代替案の実施には、取引先や従業員、金融機関との相談が必要な場合があります。会社の表の上で支払日を動かすことと、相手の同意を得て条件を変えることは別です。各案に、確認先、合意の必要性、実施できる期限を記録し、実行できると確かめられた案だけを判断材料として残します。
提出用の資料と、毎月更新する資料をつなぐ
申込みで求められる正式な書類は、申込金融機関に確認します。そのうえで、事業の概要、使途一覧、見積、資金繰り、既存借入、実行担当をつなぐ資料を社内用に用意すると、追加の質問にも対応しやすくなります。本稿の一覧は、制度が指定する必須書類や、提出すれば審査が進むことを保証するものではありません。
資料の基準日を揃えると、説明の食い違いを見つけやすくなります。在庫は前月末、売掛金は当月途中、借入残高は決算時点という状態なら、時点が違うことを明示します。すべてを最新の数字と書き換えるのではなく、どの数字がいつの状況かを表に残し、更新できた項目から反映していきましょう。
設備や原材料の見積が変わった場合は、差額の理由を記録します。数量変更、仕様変更、納期の変更など、事業計画に影響する要因を分けるためです。調達額の相談を更新する際も、金額だけを新しくせず、資金使途と実施時期がどう変わったかを説明できる形にします。
個人情報や取引先の機密が含まれる原本は、必要な範囲で共有します。社内の進捗会議には集計情報を使い、正式な提出が必要な資料は宛先と方法を確認します。支援を受ける相手が増えるほど、誰に何を渡したかを記録することが、資料の版の管理と情報の扱いの両方に役立ちます。
毎月更新する資料を別に作る場合は、申込みで使った計画との対応を残します。表の項目が変わっても、売上、支出、資金使途などの意味が追えるようにします。外部へ説明するための資料と社内の判断資料が分離しすぎると、数字が変わった理由を確認する仕事が増えるため、同じ基礎データから作れる仕組みを考えましょう。
資料の収集や更新が重い場合は、事業計画、契約別の資金、支払予定、進捗の記録をつなぐ仕組みを検討できます。たとえば見積の更新を登録したときに、関連する使途の行と確認担当が分かれば、経理が古い金額のまま資金繰りを作ることを防ぎやすくなります。最初に、どの資料をどこへ転記し、誰が同じ内容を確認し直しているかを洗い出します。
技術的な整備では、元の計画を残したまま実績を追記できること、変更理由と判断者を結べること、提出した版へ戻れることが検討の軸です。資料がそろった状態と、金融機関へ相談できると会社が判断した状態も分けます。通知や画面の色だけで融資の承認を表現せず、外部の正式な回答は確認した資料や日付と一緒に記録します。
VERSAROCへの相談には、複数の表の照合、資料収集の漏れ、期限の見落とし、報告用データの作り直しといった技術・運用の課題を具体的に伝えられます。金融機関の調整や審査を引き受けるという案内ではありません。会社が自ら計画を実行し、説明できる記録を継続するための台帳や共有の流れを検討する相談です。
相談後の宿題を、誰が何を確認するかへ戻す
面談が終わったら、制度上の確認、金融機関の判断待ち、社内の追加資料、取引先への確認を分けます。すべてを「検討中」という言葉にまとめると、誰も次に動けない状態になりがちです。担当者と確認予定日を付け、回答が出たときに、どの資料を更新するかまで決めるのが編集部の提案です。
金融機関から説明された一般条件と、個別の相談内容への回答は分けて保存します。会社の状況が変わった場合、以前の回答をそのまま使えるとは限らないからです。区分、使途、額、日付などの前提が動いたときに、どこへ再確認するかを明確にしておけば、古い案内を基に発注することを防ぎやすくなります。
支援を受けて計画を作る場合、面談のためだけに整える資料にしないことが重要です。社内でも同じ数字を見て、売るもの、作るもの、支払うものを判断できる形にします。現場で使えないほど複雑な管理表を増やすより、更新できる項目と頻度を決め、必要な情報へ辿れる資料を継続する方が有効な場合があります。
相談先の見解と社内の希望が異なるときは、その違いを計画の課題として残します。希望額が小さくなる、使途の説明を改める、支援の方法を確認するといった論点を、別の制度名に置き換えて隠さないようにします。何を変えれば事業を進められるかを考え、必要に応じて規模や時期を見直す案も検討します。
制度の取扱いを確認する人と、事業の判断をする人が別なら、判断に必要な情報が届く方法も決めます。担当者が持ち帰った説明を短くしすぎると、条件の例外や未確認事項が抜けるかもしれません。資料の参照先と確認日を添え、分からない点をそのまま質問に戻せる状態で共有しましょう。
協調の仕組みを、続けられる事業計画へつなぐ
協調支援型特別資金を調べるときは、二つの対象区分と、自社の相談内容の対応をまず確認します。そのうえで、使い道、必要日、自己資金、相談中の資金を一つの資金繰りへつなぎます。複数の制度や契約を使うこと自体を成果とせず、事業を続けるための現金がどの時点で必要かを説明できる状態を目指します。
金融機関の支援を受ける計画では、会社が自ら決めることと、確認や助言を受けることを分けます。実行担当と更新担当、進捗を確認する日を決めれば、計画との差が出たときも原因を探しやすくなります。報告の頻度や必要書類は正式な案内を確認し、本稿の管理例を制度上の要件として使わないでください。
用意する資料の最初の一組は、資金使途と支払日、資金調達の状態、会社全体の入出金、契約別の返済です。どれかが不明でも、無理に数字を補わず、確認する相手と予定日を残します。資金の実行が遅れる場合や希望額が変わる場合の案を持つことで、事業の規模や時期を相談しやすくなります。
一次資料の確認日は二〇二六年十一月七日です。宮城県の令和八年度中小企業融資制度の案内と商工金融課の公開案内を実読しました。制度は年度や取扱いにより変わることがあり、金利、保証料、受付、対象要件は相談・申込時点の公式情報と窓口で再確認してください。本記事は特定の借入の利用可否や審査結果を保証しません。
複数の表や担当者に情報が分かれ、事業計画と実際の入出金をつなげにくい場合は、FUNDNOTEの問い合わせ窓口へ整理したい課題を伝えられます。制度判断や融資の媒介、申請や契約の代行を約束する窓口ではありません。どの資料のどの項目が分からないか、どの作業を継続できる形にしたいかを具体的に説明しましょう。
公式の出典と確認日
公式情報と編集部の整理・仮例を区別して記載しています。
- 令和8年度 宮城県中小企業融資制度のごあんない ↗宮城県経済商工観光部商工金融課 / 確認日:2026-11-07
- 商工金融課・中小企業への融資案内 ↗宮城県 / 確認日:2026-11-07
本記事は一般的な情報提供です。個別の融資・出資・税務・法律上の助言や、利用可否の判定ではありません。制度・条件は変更されることがあります。最新の公式情報と窓口でご確認ください。
内容の訂正・情報提供はこちら ↗