- 個人・法人・相手方の資金を口座と契約の単位で分ける
- 承継日と各支払日、借入実行の確認を別々に置く
- 既存保証や契約は承継で自動変更されたと扱わない
東京都事業承継融資
東京都/取扱金融機関 / 東京都。個別の事業所等の要件は対象区分ごとに窓口確認
情報確認日:
参照資料:令和8年度 事業承継融資パンフレット 2026-10-01版を2026-11-07確認
| 確認項目 | 制度内容・参照元 |
|---|---|
| 対象者・地域 | 四メニュー/承継前後/個人型の区分を確認。全要件の適合判定はしない |
| 資金使途 | 個人の取得支出と法人営業資金を区別。個人型の細目は区分・認定等の確認へ |
| 融資額 | 上限の横展開なし。個人650等は架空差額で申込額ではない |
| 金利 | 途中改定あり。現行個別金利数値は固定しない |
| 保証料・諸費用 | 実費・税等は未確認として推測しない |
| 期間・据置 | 時期条件と借入期間を区別。メニュー別全条件は転載しない |
| 担保・保証人 | 保証不要型を名称だけで一般化しない。既存保証は自動変更扱いにしない |
| 受付状況・期限 | 制度掲載と受付/承認を区別 |
| 申込・相談窓口 | 金融機関の融資窓口、支援・専門家の役割を分ける |
確認日に掲載されていた内容を整理しています。「窓口確認」は条件を推定せず、確認が必要な点を示しています。申込時は各参照元の最新情報をご確認ください。
承継に必要なお金を、まず誰の支出かで分ける
会社を引き継ぐとき、株式を買うお金、店や工場を続けるお金、設備を更新するお金が同じ会議で語られがちです。しかし、そのすべてを同じ人が借り、同じ口座から払うとは限りません。後継者個人の支出と法人の支出を混ぜると、必要額も返済の考え方も曖昧になります。制度を探す前に、誰が何を買い、どの事業のために使うかを整理することが相談の入口です。
東京都は令和八年度の事業承継融資として、事業承継一般、事業承継経営者保証不要型、事業承継個人融資型、M&A促進を案内しています。二〇二六年十月一日版のパンフレットには、承継前後、個人、M&Aなどの異なるニーズに対応するメニューが示されています。名前が近くても同じ条件ではないため、まず自分の相談がどの区分に当たるかを窓口で確認します。[1][2]
本記事は、これらの利用可否を判定するものではありません。東京都の一次資料で確認できた区分を出発点に、編集部が提案する資金の整理、資料の分け方、関係者への質問を説明します。株価、契約、税務、許認可などの個別判断は、その分野の専門家と公式窓口に確認してください。資金の流れを描いたことだけで、法的に実行できる取引になるわけではありません。
後半に登場する事業者、金額、支払日程はすべて架空です。融資の内諾例でも、東京都や金融機関が認めた資金使途でもありません。本人の資金と会社の資金を別に見るための計算として使い、個別の利率、税金、手数料を推測して加えることはしません。未確定の金額は、そのまま確認待ちとして表に残します。
読後に作りたいのは、借入希望額の一つの数字ではなく、個人と法人それぞれの資金一覧、支払日、確認先がつながる資料です。会社を続けるために必要な現金と、所有者が変わるための支出を分けることで、資金が足りない理由を具体的に説明しやすくなります。承継の話を進めながら、普段の営業を守る視点も持って準備しましょう。
公式の四つの区分から、窓口へ聞く論点を選ぶ
パンフレットの事業承継一般は、承継を行う計画に取り組む企業や、承継後の事業計画に取り組む企業など、複数の対象区分を示しています。事業承継を十年以内に行う計画、承継した日から五年未満といった時間の条件もありますが、それだけで対象になるとは判断できません。他の要件や資金使途と合わせ、どの区分で相談するかを確認する必要があります。[1]
経営者保証不要型には、承継時期に加えて、資産超過、法人と個人の分離などの条件が記載されています。「後継者になれば保証がなくなる」という一般論ではありません。既存の契約が自動的に変わるわけでもないため、現在の借入、保証人、返済条件と、今回相談したい取引を分けて窓口へ示します。財務条件の解釈を本稿で個別に判断することはしません。[1]
個人融資型は、代表者に就任済みの後継者個人や、事業を営んでいない後継者個人による株式・事業用資産の取得などへの対応が説明されています。ただし、本文の区分ごとに認定や資金使途の条件があるため、個人なら誰でも同じように使える制度という意味ではありません。借り手、取得対象、承継の段階を伝えて確認するための区分です。[1]
M&A促進についても別のメニューとして示されています。親族内の引継ぎ、従業員への承継、第三者との取引では、関係者や取得する対象が変わることがあります。自社の取引を名前だけで分類せず、株式や事業用資産の取得、売却後に残る事業、承継後の運営など、予定している事実を説明して、適切な相談先を確認しましょう。
公式資料は、申込みを各金融機関の融資窓口で行うこと、金融機関や信用保証協会の審査により希望に沿えない場合があることを示しています。利率が年度途中で改定される場合もあるため、本稿では現在の個別適用金利を固定しません。資料を読んだ日と、金融機関から条件の説明を受けた日を分けて記録します。[1]
個人・会社・相手方を、口座と契約の単位で描く
資金の図を作るときは、後継者個人、承継する会社、現在の株主や売り手を別々の枠に置きます。取引によっては買い手の法人など、さらに別の主体があるかもしれません。ここで重要なのは、親族や同じ会社の関係者であっても、資金の支払主体を一つにまとめないことです。個々の契約と口座の動きを、関係者が確認できる形にします。
各枠から、何の対価を誰に払うかを矢印で示します。株式の取得代金、専門家への費用、設備費、運転資金などを別々の矢印にすると、同じ費用を個人と会社の双方で計上する誤りに気づきやすくなります。税金や契約に関係する費用の負担者は、想像で決めず、専門家へ確認する欄として残してください。
会社の預金が多いからといって、その全額を後継者個人の株式取得に自由に使える現金と扱わないことが必要です。会社と個人の資金移動には、取引の根拠や手続き、契約、税務などの確認が伴う場合があります。本稿は具体的な方法を推奨しません。会社の営業資金を確かめる表と、個人の取得資金の表を先に分けるのが編集部の提案です。
相手方の受取口座や支払条件も、取引を進める段階で確認します。支払日だけでなく、どの条件が満たされたら払うか、前払いがあるか、精算が残るかを整理します。契約書の読解や条項の有効性は専門家と確認し、資金計画には、確認済みの条件とまだ交渉中の条件を別の表示で反映させます。
同じ事務所で働く親族であっても、確認のための書類や連絡を一人に集めすぎないことを提案します。本人が理解すべき借入の条件、会社として決定する支出、売り手が確認する受取条件を分けて一覧にします。誰かが代わりに説明したから了承済みとせず、それぞれが確認を終えた項目と、まだ質問したい項目を残すと、関係者の認識の差が見えます。
関係者が多いときは、同じ図を全員に一律で共有せず、必要な情報と共有範囲を決めます。個人の資産や生活費、売り手の事情などには、取り扱いに配慮すべき情報が含まれます。社内の判断に必要な集計と、金融機関や専門家へ提出する原資料を分け、誰が正式な説明をするかを決めておきましょう。
承継日と、資金が必要な日を別の予定表にする
承継の日は重要ですが、資金が必要になる日はその前後に分散することがあります。相談や調査の費用、契約時の支払い、取得代金、変更の手続き、承継後の設備更新などを、実際の支払日で並べます。まだ契約していない支出は仮予定と表示し、承継日が決まったことだけで、すべての入出金時期が確定したように扱わないことが大切です。
融資の相談、制度上の認定や支援、契約、資金の実行には、それぞれ確認や判断の順番があります。必要な手順や期間を一律に推測せず、関係する窓口へ具体的な予定を示して相談します。「この日までに承継したい」という希望と、「この日に資金が入る」という確約は別です。予定表にも希望、相談中、確定の区分を付けます。
資金の実行が後ろへ動く場合に、どの支出を延期できるかも確認します。契約条件によっては、日程を変えるだけで費用が発生するかもしれません。専門家や相手方と確認した範囲を資料へ反映し、資金の手当てが未確定のまま取り消せない約束を増やさないようにします。承継の日程だけを守るために運転資金を使い切る判断にも注意が必要です。
人員や取引先への説明日、代表者変更に関係する手続き、取引口座の扱いなども営業に影響します。これらの実施可否を本稿で判断するのではなく、誰がいつ確認するかを担当表に置きます。資金の予定表と別々に管理すると、決済は済んだのに営業の支払いが動かせない、といった行き違いを見落とすおそれがあります。
各予定に、変更した場合に知らせる相手を付けると便利です。承継日が変わったら金融機関だけでなく、設備業者、経理担当、支援機関への連絡が必要かもしれません。連絡の要否は関係者に確認し、変更の理由と判断日も記録します。日程表をきれいに作ることより、変わった情報が必要な相手へ届く流れを重視しましょう。
架空例:個人の取得資金と会社の営業資金を計算する
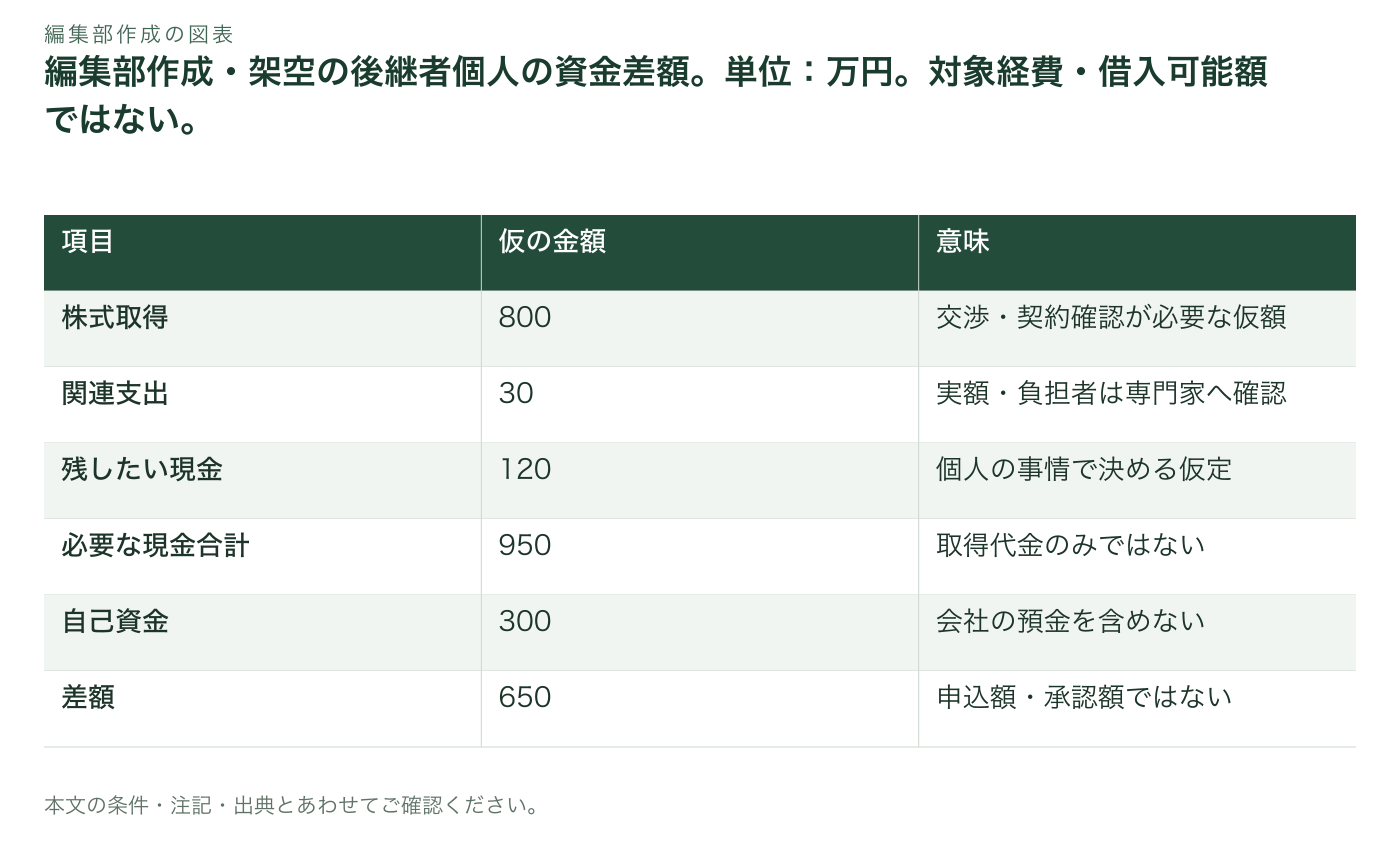
ここからは架空例です。後継者個人が株式取得に八百万円、関連支出に三十万円、取得後に残したい個人の現金として百二十万円を考え、用意できる自己資金を三百万円と仮定します。合計九百五十万円から自己資金を引いた差額は六百五十万円です。これは相談を始めるための資金差額であり、借入可能額や制度の対象となる申込額ではありません。
関連支出の三十万円は説明のためにまとめた仮定で、実際には契約、税務、手続きなどの費用をそれぞれ確認する必要があります。手元に残す百二十万円も、誰にでも適切な生活資金という意味ではありません。本人の生活、他の債務、収入、緊急支出を確認して決める項目です。個人に必要な現金を会社の残高から補えると決めつけないでください。
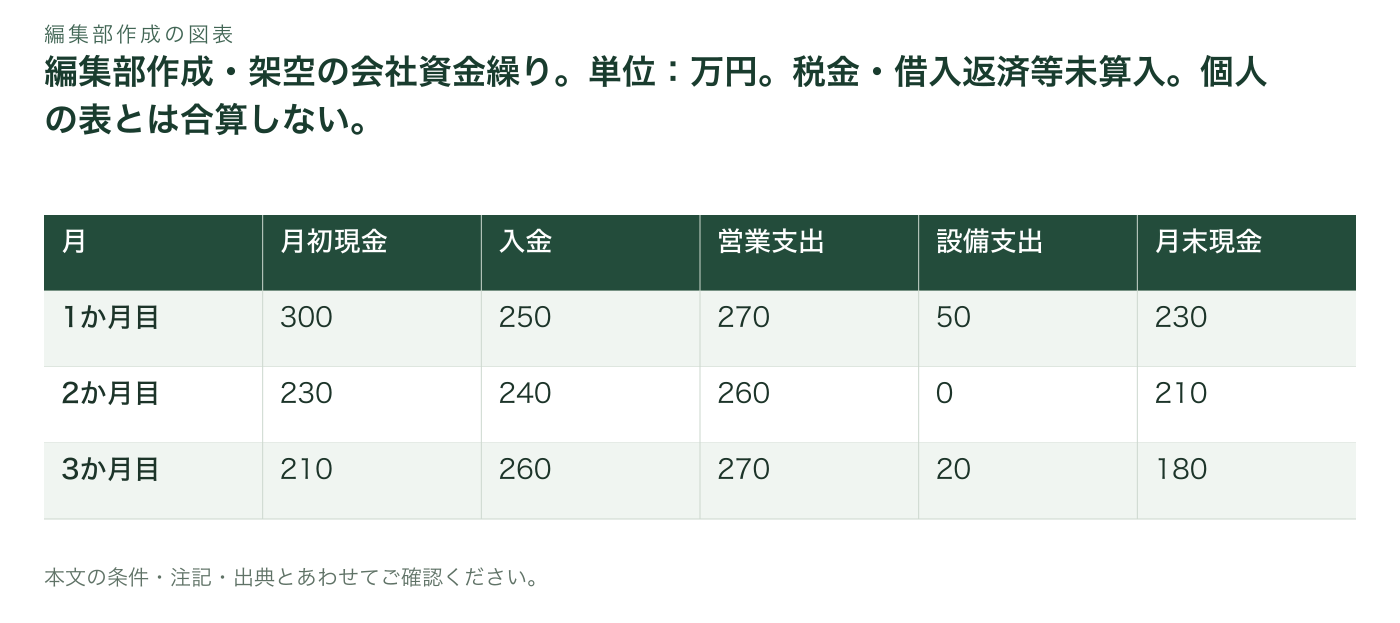
一方、会社の月初現金を三百万円、一か月目の入金を二百五十万円、営業支出を二百七十万円、設備支出を五十万円とすると、月末現金は二百三十万円です。二か月目は入金二百四十万円、営業支出二百六十万円、設備支出なしで二百十万円になります。個人の株式取得の話と別に、会社の現金が減る状況を確認するための計算です。
三か月目を入金二百六十万円、営業支出二百七十万円、設備支出二十万円とすると、月末現金は百八十万円です。ここには税金、借入返済、利息、個別の費用は含めていません。実際にはそれらを加え、月中の最も少ない残高も確認します。会社に預金があるから個人の資金不足を埋めてよい、という結論にはつながりません。
この二つの表を同じ会議に並べると、個人の取得資金の不足と、会社の営業資金の減少を分けて説明できます。どちらにどの制度や資金の手当てが使えるかは、窓口の判断と個別の条件確認が必要です。表の数字を一つに合算して「承継資金がいくら必要」とまとめる前に、借り手と使い道の対応が正しいかを確かめましょう。
表の内容をテキストで読む
| 項目 | 仮の金額 | 意味 |
|---|---|---|
| 株式取得 | 800 | 交渉・契約確認が必要な仮額 |
| 関連支出 | 30 | 実額・負担者は専門家へ確認 |
| 残したい現金 | 120 | 個人の事情で決める仮定 |
| 必要な現金合計 | 950 | 取得代金のみではない |
| 自己資金 | 300 | 会社の預金を含めない |
| 差額 | 650 | 申込額・承認額ではない |
返済の入口を、会社の利益と同一視しない
後継者個人が借りる場合と、会社が借りる場合では、返済に関する説明も分ける必要があります。会社の利益を、そのまま個人が返済に使える現金と見なさないためです。個人の収入、会社の支出や必要な資金、契約上の条件などを関係者や専門家と確認し、どの資金から何を払う計画かをそれぞれ明示します。
会社の利益が計画より多くても、売掛金の回収が遅れたり在庫が増えたりすると、現金が同じだけ増えるとは限りません。反対に、現金が多い月でも、翌月に仕入や税金の支払いが集中することがあります。個人の返済を検討するために会社の利益だけを見るのではなく、会社が営業を続けるための資金を別に把握します。
役員報酬や配当などの扱いは、決定手続き、税務、会社の状況などを確認すべき論点です。本記事は、返済のために特定の支払いを増やす方法を勧めません。専門家からの助言と会社の判断を基に、実際に見込める個人の収入を確認し、まだ決まっていない収入で返済が可能に見える計画を作らないことが大切です。
借入条件を相談するときは、元金の返済開始、据置期間中の支払い、将来の返済負担、既存債務との重なりを確認します。パンフレットの最長期間を使って機械的に返済額を計算し、それが認められると想定するのは避けます。正式に提示された条件を使い、収入や支出が変わった場合の見通しも合わせて検討してください。
返済の見通しを定期的に確認する日を設けると、承継後の状況変化にも気づきやすくなります。会社の計画を更新する担当と、個人の資金を管理する本人が、必要な情報だけを共有する方法を決めましょう。どちらかの不足をもう一方の表から消して整えるのではなく、原因と確認先をはっきり残す運用が必要です。
表の内容をテキストで読む
| 月 | 月初現金 | 入金 | 営業支出 | 設備支出 | 月末現金 |
|---|---|---|---|---|---|
| 1か月目 | 300 | 250 | 270 | 50 | 230 |
| 2か月目 | 230 | 240 | 260 | 0 | 210 |
| 3か月目 | 210 | 260 | 270 | 20 | 180 |
既存借入と保証の一覧を、承継の前後で引き継ぐ
会社の借入一覧には、金融機関、借入残高、返済予定、契約の期日、保証や担保に関する確認事項を整理します。承継で代表者が変わることと、融資契約の条件が変わることは同じではありません。必要な手続きや承諾、保証の見直しの扱いは、各金融機関や専門家へ確認し、予定だけで変更済みと扱わないようにします。
経営者保証不要型という名称に関心がある場合は、現状の契約と、相談したい借換え等の内容を分けます。東京都のパンフレットにある条件を一つ満たしていても、すべての要件や契約の取扱いが確認できたことにはなりません。財務条件の数値や用語を自社の計算だけで判断せず、対象期間、計算に使う資料、既存債務の扱いを質問します。[1]
担保や保証の情報を集める際は、社長の記憶だけに依存しないことを提案します。契約書や正式な残高資料を確認し、書面が見つからないものは確認待ちとして残します。過去の相談メモと現在の契約が同じとは限らないため、どの資料が現在有効な条件を示しているかを金融機関へ確認する作業が必要です。
個人の保証に関係する情報は、関係者全員に無制限に共有するのではなく、必要な担当者と専門家へ適切に取り扱ってもらいます。承継する側が理解すべき会社の返済負担と、個人の資産や契約に関する情報を分けて保管すると、引継ぎの漏れと過剰な共有の両方を減らしやすくなります。
一覧ができたら、承継までに確認するもの、承継時に手続きするもの、承継後に管理を続けるものへ分けます。これにより、資金調達だけを先に進め、必要な契約確認が後回しになる状態を防ぎやすくなります。具体的な手続きの日程は関係する窓口と調整し、全社共通の期限を記事から推測して設定しないでください。
会社の取引条件が変わる場合も、資金計画に入れる
代表者が変わったことに伴い、取引先から新しい説明や書類を求められる場合があります。実際に何が必要かは取引先ごとに確認しますが、資金計画では、仕入や回収の条件が変わる可能性を検討しておくと役立ちます。承継の対価だけでなく、営業を続ける過程で必要になる現金を見落とさないためです。
たとえば架空例で、会社の一か月目の仕入支払が百万円前倒しされ、他の条件が同じなら、月末現金は二百三十万円から百三十万円へ下がります。これは取引先が必ず前払いを求めるという予測ではなく、条件変更に対する感度を見る試算です。前倒しの時期が月内であれば、月末だけでなく支払日の残高も確認します。
回収が後ろへ動く場合も、売上の増減と分けて試します。新しい取引先との契約が始まる時期や、既存顧客への請求方法の変更などが関係するなら、営業担当と経理担当が同じ予定を持つ必要があります。請求ができることと、代金が入ることを同じ出来事として扱わないよう、確認する日付を分けます。
承継後に新しい商品やサービスを始める計画がある場合は、既存事業の維持と、新しい挑戦への支出を分けます。新事業の売上が立ち上がる前に人材や設備の費用が発生するなら、どこまで既存事業の現金で賄うかを検討します。将来の成長を否定するためではなく、承継と同時に複数の資金リスクを抱える構造を見えるようにするためです。
取引条件に関する確認結果は、承継後の担当者へ引き継ぎます。旧経営者だけが知る口頭の取り決めがあるなら、その有効性や現在の扱いを相手方と確認する必要があります。記憶を契約条件の確定情報に変えず、どの資料と誰の説明によって確かめたかを残すことが、営業資金の計画にもつながります。
株式・事業用資産・費用の資料を、混在させない
取得するものの資料は、資金使途ごとに整理します。株式、事業用資産、手続きや専門家への費用、承継後の設備投資などを分けると、どの金額がどの契約や見積に基づくかが分かります。取得価額や契約条件を記事で判断するのではなく、関係者が合意・確認すべき事項を資料へ辿れる形にすることが目的です。
交渉中の金額と合意済みの金額は、同じ一覧でも状態を分けて表示します。金額が変わった場合は、誰からどの条件の変更が示されたかを記録します。古い資料を消して最新の数字だけにすると、金融機関や専門家へ説明する際に変更の経緯が分からなくなることがあります。版を残すことは、交渉過程を誤解なく共有するためにも役立ちます。
対価が複数回に分かれる予定なら、最初の支払いだけを資金計画へ置かないようにします。追加の支払いが生じる条件や、その時点で確認する資料を専門家と整理し、金額が未確定なら未確定と表示します。最初の決済日に現金が足りることと、取引全体の支払いを続けられることは別の確認です。
会社の月次資料や返済一覧は、取得のための資料と関連づけつつ、別の目的の資料として保管します。会社の経営を理解するための数字を、個人が支払う取得対価へ直接置き換えないためです。どこまでの情報が必要か、どの形式で提出するかは金融機関や専門家の指示を確認し、本稿の一覧を正式な提出書類の代わりにしないでください。
機密情報を扱う場合は、共有する相手、利用目的、保管場所を決めます。関係者が増えると、個人の資金計画や会社の顧客情報が不要な相手へ渡るおそれもあります。相談に必要な範囲で整理し、送付先や添付の版を確認する運用を設けましょう。資料が揃っていることと、広く配布してよいことは別です。
未確認の資料がある場合は、欠けている理由と確認先を一覧へ書きます。見つからない契約の条件を、過去の記憶や一般的な相場で補ってはいけません。承継の期日が近い場合ほど、どの不明点が判断を止めるものなのかを専門家や窓口と整理し、確認を待つ間に進められる準備を分けます。
個人と会社の資料を分けた結果、共有フォルダーや表が増えすぎ、誰がどこまで確認したか追えない場合は、権限と期限を管理する仕組みが検討課題になります。資料ごとに対象となる主体、確認する人、期限、現在の状態を登録し、金融機関や専門家へ渡す版を区別できるようにします。契約条件をシステムが判断するためではなく、必要な人へ適切な情報が届くようにするためです。
画面に全資料をまとめて見せるだけでは、個人の情報が会社の担当者に過剰に共有される可能性もあります。誰が閲覧し、誰が更新し、誰が正式な資料として確定できるかを最初に決めます。期限が近い項目や資料の差替えを知らせる機能を検討する場合も、通知が出たことと、本人の確認が完了したことを別の状態として記録します。
VERSAROCへは、取得資金と営業資金を管理する表の対応、資料の版、担当者への確認、承継後の引継ぎで困っている箇所を技術課題として相談できます。専門家や金融機関の判断を代行する仕組みではなく、確認された事実と次の作業をつなぐ台帳の設計や、運用の整理として相談範囲を明確にしましょう。
金融機関と支援窓口には、違う役割を質問する
金融機関には、相談する制度区分、借り手、資金使途、必要な認定や書類、実行までの手続き、個別条件を確認します。東京都のパンフレットには事業承継支援特例や支援機関の案内もありますが、支援を受けることと融資の承認は同じではありません。どの証明や確認が必要かを、制度区分に応じて具体的に質問します。[1]
支援機関への相談では、会社を引き継ぐ課題、関係者の意向、計画の段階を伝えます。後継者がまだ決まっていない、役割の移行が整理できていないなど、資金だけでは解決しない問題もあります。金融機関の条件を聞く前後で、誰と何を決めるかを整理することが必要です。支援の利用対象や予約の要否も公式案内へ確認します。
契約、株価、税務、登記、許認可などは、それぞれ必要な専門性を持つ確認先へつなぎます。すべてを一つの窓口で判断できると想定せず、回答を受けた範囲と、別の担当へ確認すべき範囲を分けます。FUNDNOTEの説明も同じで、一般情報を個別の専門判断の代わりに使うことはできません。
面談の質問は、条件の確認と、自社が次に行う作業に分けると整理しやすくなります。「どの区分で相談するか」という回答と、「その区分を相談するために誰が何の資料を揃えるか」という作業は別です。回答だけを記録して終わらず、担当者と確認予定日を付けて次の相談へ持ち越しましょう。
複数の窓口から説明を受けたとき、内容が違うように見えたら自分の都合で一方を採用しません。相談した前提、資料の版、対象制度、確認日を比べ、どの点が違うのかを再確認します。同じ言葉でも個人と法人、承継前と承継後で意味が変わる場合があるため、状況を省略せず伝えることが大切です。
承継後の最初の三か月を、管理の引継ぎ期間にする
承継が完了した後も、資金計画の更新は続きます。最初の三か月を一つの確認期間として、入金、支払い、借入返済、必要な手続きの進み具合を振り返るのが編集部の提案です。三か月という期間は制度要件ではなく、引継ぎ後の状況を区切って確認する管理上の例です。自社の業務や契約に合わせて設定します。
旧経営者から引き継ぐ情報には、数字の作り方も含めます。月次資料のどの残高を使うか、入金予定を誰が確認するか、支払を承認する人は誰かを共有します。担当者が交代して表の見え方が変わる場合は、以前の資料と比較できる対応表を用意すると、事業の変化と集計方法の変化を混同せずに済みます。
意思決定の会議では、資金不足の兆しと、成長のための追加支出を別の議題にします。営業を維持するための支払いと、今後の投資が一つにまとまると、後継者がどこまで判断したかが分かりにくくなるからです。何を決め、何を保留し、次にいつ見直すかを短く残すと、関係者の認識を揃えやすくなります。
借入や保証の手続きで未完了の事項があれば、完了した資料や正式な確認結果を揃えるまで管理を続けます。「承継日に終わったはず」という思い込みで一覧から消さないようにします。窓口との連絡履歴、提出資料、回答を関連づけ、後から別の担当者でも確認できる状態を保ちましょう。
個人と会社の資金も、承継後に同じ表へ戻さず、それぞれの収入と支出を確認します。会社の資金計画の改善が、すぐに個人の現金の余裕になるとは限りません。資金移動の根拠や正式な判断を確認しながら、営業継続と個人の返済の両方に無理が出ていないかを見直していきます。
相談の前に、借り手・使途・日付の三点を揃える
最初に整理するのは、誰が借り、何に使い、いつ必要かの三点です。個人の取得資金と法人の営業資金を分け、未確定の費用や日程はそのまま表示します。制度名や限度額を先に当てはめるより、取引の実態を説明できる資料を作ることが、窓口に確認すべき内容を明確にします。
次に、会社の入出金と既存の借入・保証を一覧にします。承継の対価を用意できても、会社の現金が先に足りなくなるなら、営業の継続に問題が生じます。取引条件が変わる場合や、承継後に投資する場合の案も並べ、希望する日程だけでなく、資金の実行が動いた場合に見直す支出も考えておきましょう。
制度の条件や専門的な判断を一つの社内メモで確定しようとせず、金融機関、公式の支援窓口、専門家へそれぞれ確認する事項を残します。担当者と確認日を付け、回答が出るまで決めないことを明確にします。判断を急ぐために不明点を埋めるより、不明点がどの決定に影響するかを把握することが必要です。
本稿は二〇二六年十一月七日に、東京都の制度資料一覧と、令和八年度十月一日版の事業承継融資パンフレットを実読して作成しました。金利、受付、対象要件、認定の必要性は申込時点の公式案内で再確認してください。資料に制度が掲載されていることだけで、現在の申込受付や個別の承認を保証するものではありません。
FUNDNOTEの問い合わせ窓口では、事業計画の情報整理や、支払予定を把握する業務の課題を伝えられます。融資の決定や媒介、契約、税務、その他の資格業務を約束する窓口ではありません。個人と会社のどの資料がつながっていないか、何をいつまでに整理したいかを具体的に記すと、必要な準備の範囲を話しやすくなります。
公式の出典と確認日
公式情報と編集部の整理・仮例を区別して記載しています。
- 令和8年度 事業承継融資(10月1日版) ↗東京都産業労働局 / 確認日:2026-11-07
- 要項・パンフレット ↗東京都産業労働局 / 確認日:2026-11-07
本記事は一般的な情報提供です。個別の融資・出資・税務・法律上の助言や、利用可否の判定ではありません。制度・条件は変更されることがあります。最新の公式情報と窓口でご確認ください。
内容の訂正・情報提供はこちら ↗